

Заблокировали карту после P2P: что делать и чем отличаются 115-ФЗ и 161-ФЗ
Разбираем, как выяснить причину блокировки, какие документы собрать, куда обращаться с жалобой и можно ли пользоваться деньгами, пока банк проводит проверку.
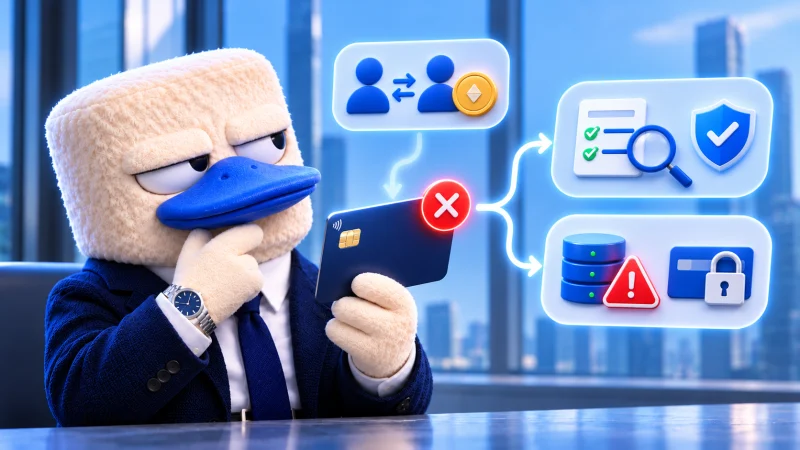
Вы продали USDT через P2P, получили рубли на карту, а спустя несколько дней банк заблокировал переводы и отключил мобильное приложение. Поддержка ссылается на 115-ФЗ или 161-ФЗ, но что конкретно делать, не объясняет.
Первым делом нужно выяснить правовое основание ограничений. От него зависит, какие документы потребуются и куда обращаться для восстановления доступа.
При проверке подозрительных операций банк может применять меры по 115-ФЗ. Если ограничения связаны с признаками мошеннических переводов или включением реквизитов в базу Банка России, речь может идти о 161-ФЗ. Эти механизмы различаются, а универсального способа разблокировки карты не существует.
Почему банк может заблокировать карту после P2P
При P2P-торговле покупатель переводит рубли продавцу напрямую, обычно на банковскую карту. В ответ продавец передает криптовалюту.
Банк видит поступление от физического лица, но не обязательно располагает информацией о связанной с ним криптовалютной сделке.
Проблемы могут возникнуть по двум причинам.
Подозрительные операции. Например, на карту регулярно поступают переводы от разных людей, а полученные деньги быстро выводятся. Банк может запросить объяснение экономического смысла операций и документы о происхождении средств.
Признаки мошеннического перевода. Проблема возникает, когда деньги за криптовалюту поступают от человека, который стал жертвой обмана, либо когда другие обстоятельства перевода соответствуют признакам мошенничества.
Подробнее об этом рассказывали в отдельной статье.
Как продавец USDT может получить деньги от мошенников
Рассмотрим условную ситуацию.
Мошенник создает P2P-ордер на покупку 1 000 USDT за 90 000 рублей. Одновременно он обманывает другого человека и убеждает его перевести 90 000 рублей по реквизитам продавца криптовалюты.
Продавец получает оплату, подтверждает P2P-сделку и отправляет мошеннику 1 000 USDT.
Позднее пострадавший обращается в банк с заявлением о мошенничестве. В рамках проверки информация о переводе может быть передана участниками информационного обмена в Банк России. Если возникнут предусмотренные законом основания, реквизиты получателя могут попасть в базу данных регулятора.
В результате продавец рискует столкнуться с ограничениями, хотя мог не знать о происхождении денег.
При этом жалоба отправителя сама по себе не означает автоматической блокировки. Включение сведений в базу Банка России предполагает отдельную проверку.
Чем отличаются блокировки по 115-ФЗ и 161-ФЗ
115-ФЗ и 161-ФЗ предусматривают разные механизмы контроля финансовых операций.
115-ФЗ регулирует противодействие легализации преступных доходов и финансированию терроризма. В рамках его применения банк может запросить подтверждающие документы и при наличии законных оснований отказать в проведении операции.
161-ФЗ регулирует национальную платежную систему, включая меры противодействия мошенническим переводам. Банк может временно остановить подозрительный платеж или ограничить использование карты и онлайн-банка при наличии предусмотренных законом оснований.
Ограничения по двум законам могут применяться одновременно, но для каждого требуется самостоятельное правовое основание.
Что делать сразу после блокировки карты
Не стоит пытаться срочно перевести деньги на другую карту или закрыть счет. Сначала выясните, какие именно ограничения установил банк.
1. Запросите правовое основание блокировки
Свяжитесь с банком через официальную поддержку или отделение и попросите разъяснить:
На основании какого закона и конкретной нормы введены ограничения.
Заблокирована карта, отдельная операция или доступ к онлайн-банку.
Можно ли снимать и переводить деньги через отделение.
Какие документы необходимы для пересмотра решения.
Куда обращаться, если вы не согласны с ограничениями.
Лучше получить письменный ответ.
Если поддержка ограничивается фразой «операции приостановлены по требованиям безопасности», направьте официальное обращение через предусмотренный банком канал.
В августе 2025 года Банк России отдельно указал, что банки должны сообщать клиентам правовые основания ограничений и порядок восстановления доступа.
Если банк не отвечает по существу или не объясняет причину блокировки, можно подать жалобу в Банк России через его Интернет-приемную.
Общий срок ответа банка на обращение составляет 15 рабочих дней. В предусмотренных случаях его могут продлить не более чем на 10 рабочих дней. Это не срок автоматического снятия ограничений.
2. Соберите доказательства P2P-сделки
Сохраните документы, которые связывают поступление рублей с передачей криптовалюты.
В зависимости от обстоятельств пригодятся:
История P2P-ордера с номером, датой, суммой и статусом исполнения.
Банковская выписка с подтверждением поступления рублей.
Переписка с покупателем криптовалюты.
Подтверждение передачи USDT, включая историю исполнения ордера или TXID, если выполнялся перевод в блокчейне.
Документы, объясняющие происхождение криптовалюты.
Особенно важно проверить, совпадают ли данные отправителя рублей с данными покупателя в ордере.
Если деньги поступили от третьего лица, зафиксируйте это расхождение. Не пытайтесь скрыть его от банка и не предоставляйте недостоверные сведения.
Собранные документы помогут при рассмотрении обращения, но не гарантируют снятие ограничений.
Как снять блокировку по 115-ФЗ после P2P
Здесь порядок действий зависит от решения банка. Запрос документов, отключение онлайн-банка и формальный отказ в проведении операции не равнозначны.
Если банк запросил документы
Банк может заинтересоваться характером поступлений, источником денег или экономическим смыслом операций.
В случае продажи USDT необходимо объяснить, откуда появилась криптовалюта и почему на счет поступили рубли.
Допустим, вы купили USDT несколько месяцев назад, а затем продали часть актива через P2P.
В пояснении укажите дату и сумму продажи, номер ордера, количество переданной криптовалюты и реквизиты банковского поступления. Приложите имеющиеся документы о приобретении USDT.
Если банк запрашивает подтверждение доходов или дополнительные сведения, предоставьте их в установленный срок либо письменно объясните, почему конкретный документ отсутствует.
Не нужно отправлять случайный набор скриншотов без пояснения. Банку должно быть понятно, какие документы относятся к каким операциям.
Если банк отключил мобильное приложение или онлайн-банк
Ограничение дистанционного обслуживания не всегда равнозначно отказу в операции по пункту 11 статьи 7 закона № 115-ФЗ.
Уточните, можете ли вы распоряжаться деньгами через отделение и что требуется для восстановления дистанционного доступа.
Передайте необходимые пояснения и запросите решение банка в письменной форме.
Если банк продолжает ограничивать обслуживание, попросите указать конкретное основание и порядок обжалования. Для такого ограничения не всегда применима процедура обращения в межведомственную комиссию.
Если банк официально отказал в проведении операции
Если банк принял решение об отказе в операции по пункту 11 статьи 7 закона № 115-ФЗ, предусмотрен специальный порядок обжалования.
Шаг 1. Обратитесь в банк.
Направьте заявление о пересмотре решения с документами, которые подтверждают обстоятельства операции.
Банк рассматривает такое заявление в течение 7 рабочих дней и сообщает, устранили ли представленные сведения основания для отказа.
Шаг 2. Обратитесь в Межведомственную комиссию.
Если банк не пересмотрел отказ, можно подать заявление в Межведомственную комиссию при Банке России (МВК).
Для обращения потребуется комплект документов, установленный Положением Банка России № 842-П от 23 сентября 2024 года.
МВК рассматривает заявление в течение 20 рабочих дней.
Подать обращение можно через официальный сайт Банка России.
Важно, что МВК рассматривает предусмотренные законом категории отказов. Обычная блокировка мобильного приложения сама по себе не дает основания использовать этот механизм.
Как снять блокировку по 161-ФЗ после P2P
По 161-ФЗ нужно различать два сценария. В одном банк временно останавливает перевод, в другом ограничивает использование карты или онлайн-банка из-за сведений в базе Банка России.
Если банк временно остановил перевод
Когда операция соответствует установленным признакам мошеннического перевода, банк обязан применить предусмотренные законом защитные меры.
В зависимости от способа перевода это может быть приостановка исполнения распоряжения или отказ в совершении операции.
Обычно такой механизм затрагивает покупателя USDT, который отправляет рубли в рамках P2P-сделки.
Банк сообщает клиенту о причинах ограничения и порядке подтверждения перевода. В предусмотренных случаях действует двухдневный период охлаждения.
Если перевод не был подтвержден или повторен в установленном порядке, он считается несовершенным, а деньги остаются у отправителя.
Когда сведения о получателе находятся в базе Банка России, действуют дополнительные ограничения даже при повторном подтверждении операции.
Не стоит автоматически повторять подозрительный платеж. Сначала проверьте реквизиты получателя и причину предупреждения.
Если реквизиты попали в базу Банка России
Банк России ведет базу данных о случаях и попытках переводов без добровольного согласия клиента.
Сведения поступают от банков и других участников информационного обмена, а также могут поступать от МВД.
Если данные клиента или его платежных средств содержатся в базе, банк вправе приостановить использование карты и онлайн-банка. Когда соответствующая информация поступила от МВД, такое ограничение является обязательным.
Ограничения могут действовать до исключения сведений из базы регулятора.
Как подать заявление об исключении из базы
Существуют два способа.
Через банк. Обратитесь в любой банк, клиентом которого являетесь, и подайте заявление об исключении сведений из базы Банка России. При отсутствии предусмотренных оснований для отказа банк направляет обращение регулятору не позднее следующего рабочего дня.
Напрямую в Банк России. Перейдите на официальную страницу подачи заявления и воспользуйтесь соответствующей формой. Для электронной подачи потребуется авторизация через Госуслуги.
В заявлении необходимо указать:
Фамилию, имя и отчество при наличии.
Данные документа, удостоверяющего личность.
Наименование банка, сообщившего об ограничениях, и его реквизиты в предусмотренном формой объеме.
Номера соответствующих банковских счетов, карт или электронных кошельков.
Контактный телефон при наличии.
При необходимости можно приложить материалы, поясняющие обстоятельства спорной P2P-сделки, включая банковскую выписку и историю ордера.
Если онлайн-банк недоступен, реквизиты счета можно получить в отделении, запросить порядок их предоставления по горячей линии или найти в договоре банковского обслуживания.
Банк России рассматривает заявление в течение 15 рабочих дней со дня регистрации.
При положительном решении сведения исключаются из базы, после чего банк обязан возобновить использование карты и онлайн-банка в части соответствующего ограничения.
Если регулятор отказал в исключении реквизитов, его решение можно обжаловать в суде.
Можно ли пользоваться деньгами, пока карта заблокирована
Блокировка карты не всегда означает блокировку денег на банковском счете.
Если по 161-ФЗ ограничено использование карты или онлайн-банка из-за включения реквизитов в базу Банка России, клиент сохраняет возможность распоряжаться средствами через отделение банка при предъявлении документа, удостоверяющего личность.
По 115-ФЗ доступность операций зависит от конкретной меры. Если отключено только дистанционное обслуживание, часть операций может оставаться доступной через отделение. При других ограничениях действуют иные условия.
Что означает лимит 100 000 рублей
С 15 мая 2025 года для клиентов, сведения о которых находятся в базе Банка России, действует ограничение онлайн-переводов физическим лицам.
Если банк не приостановил использование карты или онлайн-банка, клиент не может переводить себе или другим людям с использованием электронных средств платежа более 100 000 рублей в месяц.
Ограничение не распространяется на переводы юридическим лицам, включая оплату товаров и услуг.
Для операций сверх лимита можно обратиться в отделение банка с документом, удостоверяющим личность.
Поможет ли открытие новой карты
Если сведения о человеке или его платежных средствах находятся в базе Банка России, открыть новую карту может не получиться.
С 1 сентября 2025 года банки обязаны отказывать в заключении нового договора об использовании электронных средств платежа при наличии соответствующих сведений в базе регулятора.
При этом ранее выданные карты регулируются отдельными правилами.
Следовательно, при ограничениях по 161-ФЗ открытие новой карты не является надежным решением. Правильнее установить основание и при необходимости добиться исключения сведений из базы.
Как снизить риск блокировки карты при следующих P2P-сделках
Ни один способ работы с криптовалютой не гарантирует отсутствие банковских проверок. Однако некоторые меры помогают снизить риски и упростить подтверждение операций.
Проверяйте отправителя денег. Если платит человек, не указанный в P2P-ордере, не подтверждайте исполнение сделки до выяснения обстоятельств. Переводы от третьих лиц могут использоваться в мошеннических схемах.
Сохраняйте историю операций. Банковские выписки, ордера и подтверждения передачи криптовалюты не предотвращают блокировку, но помогают объяснить происхождение поступлений.
Не используйте чужие банковские карты. Расчеты через счета других людей усложняют подтверждение операций и могут создавать дополнительные правовые риски.
Учитывайте характер поступлений. Регулярные переводы от большого количества физических лиц могут вызвать вопросы банка. Не пытайтесь маскировать операции дроблением платежей или изменением их назначения.
Продажа USDT без самостоятельного поиска P2P-покупателя
Один из способов изменить схему расчетов заключается в использовании криптовалютного обменного сервиса вместо самостоятельной сделки с другим физическим лицом.
В CashBox доступен обмен USDT на рубли. Пользователь выбирает направление обмена, указывает сумму и способ получения средств, после чего оформляет заявку на условиях сервиса.
Такой формат позволяет обойтись без самостоятельного поиска P2P-покупателя и согласования перевода с неизвестным контрагентом. При этом перед сделкой следует проверить доступный способ выплаты, реквизиты плательщика и документы, которые можно получить по завершении обмена.
Использование CashBox не отменяет банковский финансовый мониторинг, не гарантирует отсутствие ограничений и не помогает автоматически разблокировать уже ограниченную карту.
Если блокировка произошла, сначала установите ее правовое основание и используйте соответствующий порядок обжалования. Именно попытка решить проблему не через тот механизм часто приводит к потере времени.