

Почему банк блокирует перевод при покупке или продаже USDT через P2P
Разбираемся, какие операции вызывают подозрения у банков, чем отличаются проверки по 115-ФЗ и 161-ФЗ и что делать, если перевод остановили, запросили документы или ограничили доступ к счету.
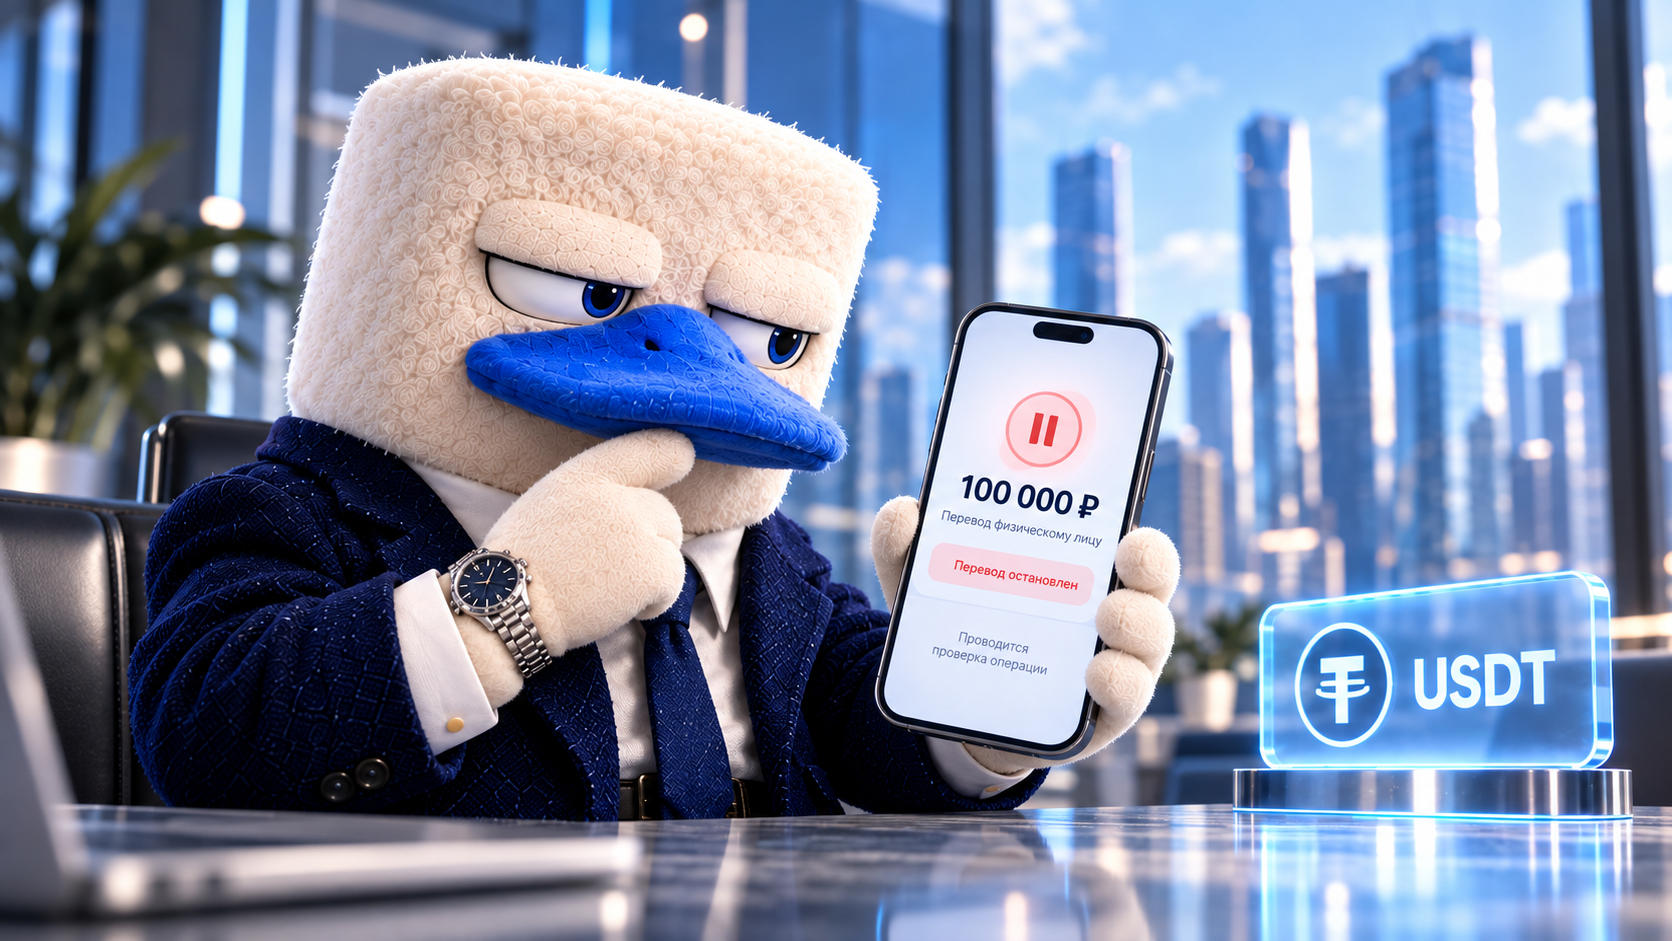
Вы покупаете USDT через P2P, отправляете продавцу 100 000 рублей, а банк внезапно блокирует перевод. Первая мысль — банк понял, что деньги идут на покупку криптовалюты. Но при обычном переводе другому физлицу он чаще всего вообще не знает, что существует P2P-ордер. Для банка это просто перевод рублей. Значит, причина блокировки находится совсем в другом месте.
Что банк на самом деле видит при покупке или продаже USDT
Главная путаница возникает из-за того, что для пользователя покупка USDT выглядит одной операцией. Для банковской и криптоплатформы это две независимые части сделки.
На криптоплатформе происходит одно. Вы создаете P2P-ордер, продавец резервирует USDT, а после оплаты площадка передает их вам.
Через банк происходит другое. Вы отправляете рубли другому человеку по карте или через СБП.
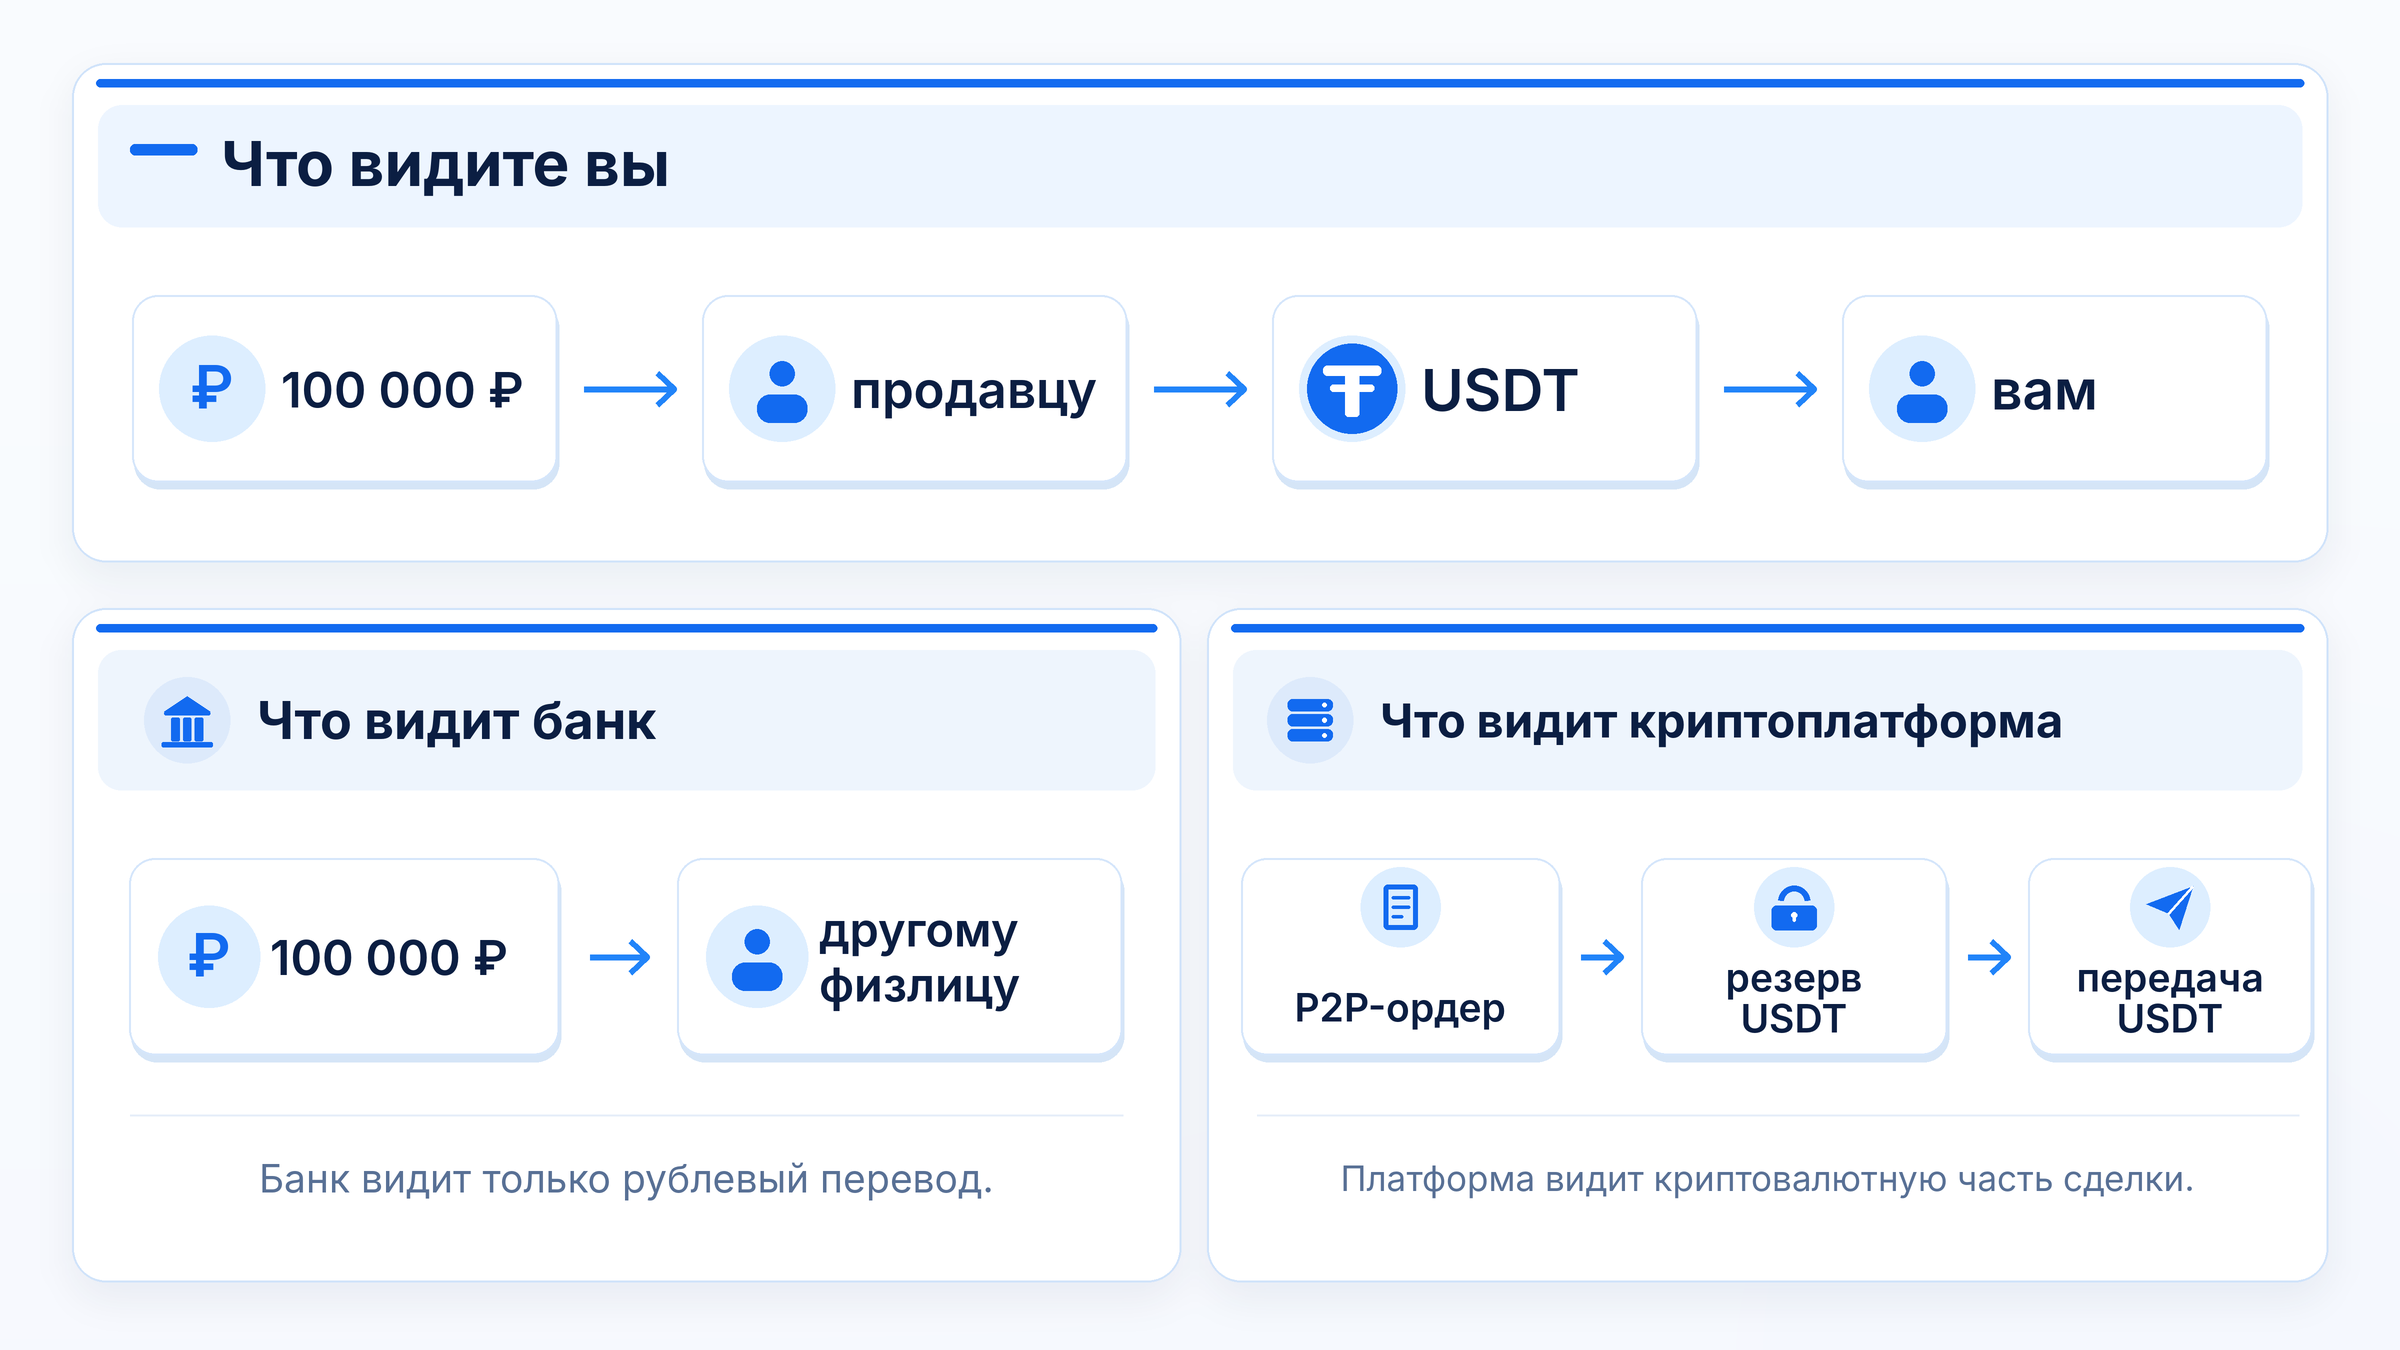
Банк не видит окно P2P-ордера, не получает информацию о том, сколько USDT вы покупаете, и не наблюдает саму передачу криптовалюты внутри площадки.
При продаже все работает наоборот. Вы отдаете USDT через криптоплатформу, а банк видит только входящий рублевый перевод от другого человека.
Отсюда важный вывод. Банку не обязательно знать, что вы покупаете или продаете USDT, чтобы остановить операцию. Ему достаточно решить, что сам рублевый перевод выглядит необычно или рискованно.
И здесь начинается самое интересное. Какие именно признаки заставляют банковскую систему насторожиться и почему совершенно нормальная для вас P2P-сделка иногда выглядит для нее как потенциальная мошенническая операция?
Как банк решает, останавливать перевод или нет
Банк не знает, что за переводом стоит покупка USDT. Поэтому решение приходится принимать по тому, что он действительно видит
кто отправляет деньги
кому они уходят
как ведет себя счет
насколько операция похожа на нормальную для этого клиента
Здесь работают разные системы контроля, но для нашей темы важнее всего различать антифрод и финансовый мониторинг. Пользователь может воспринимать их одинаково, но внутри банка это две разные задачи.
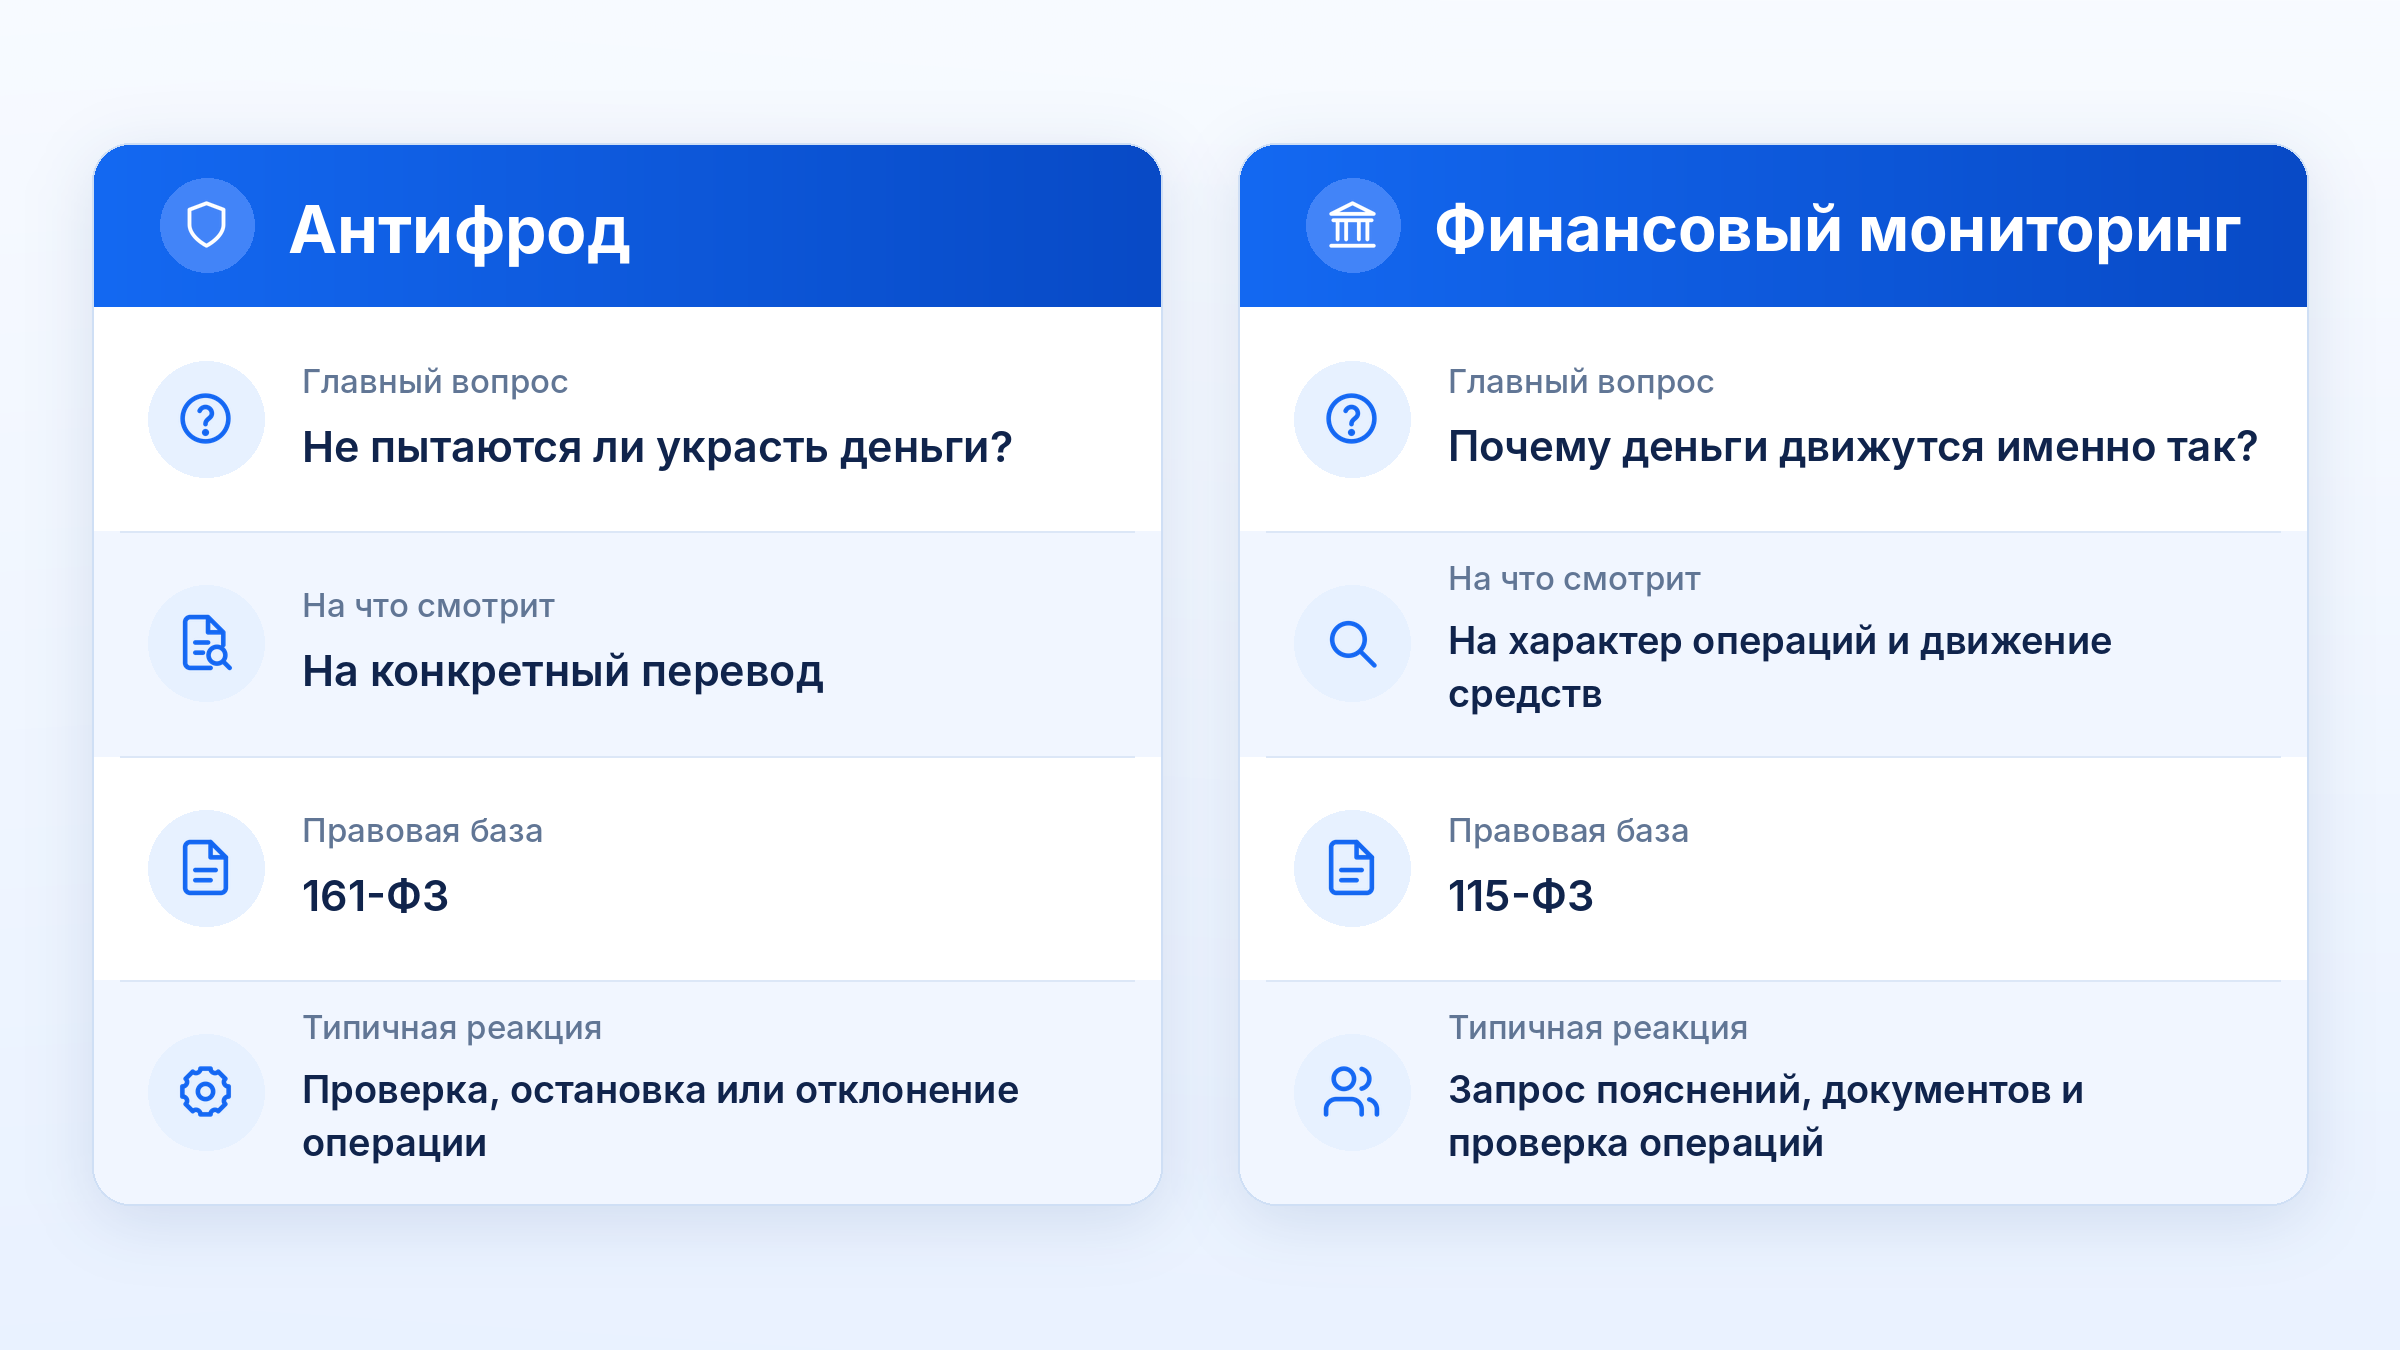
Антифрод отвечает на вопрос «Не пытаются ли сейчас украсть деньги клиента?»
Банк пытается определить, действительно ли человек сам хочет провести перевод или действует под влиянием мошенников. Для этого банки по 161-ФЗ проверяют операции на признаки мошенничества, в том числе по критериям Банка России.
Финансовый мониторинг отвечает на другой вопрос «Почему деньги движутся именно так?»
Здесь банк смотрит уже не только на риск конкретного мошеннического перевода, а на характер финансовой активности клиента. В рамках 115-ФЗ он может попытаться понять происхождение средств, экономический смысл операций и причину необычного движения денег. Если информации недостаточно, банк вправе запросить пояснения и подтверждающие документы, а в предусмотренных законом случаях отказать в проведении операции.
Если сработал антифрод, банк прежде всего пытается защитить ваши деньги.
Если возник вопрос по финансовому мониторингу, банк пытается понять саму финансовую активность.
Снаружи обе ситуации могут выглядеть одинаково — перевод остановили. Но причины внутри банковской системы принципиально разные.
Дальше разберем, какие особенности обычной P2P-сделки способны выглядеть подозрительно для этих систем.
Почему обычная P2P-сделка может выглядеть подозрительно
При покупке и продаже USDT банковская картина выглядит по-разному. В одном случае система оценивает исходящий перевод, в другом — входящие платежи и общий характер движения денег по счету.
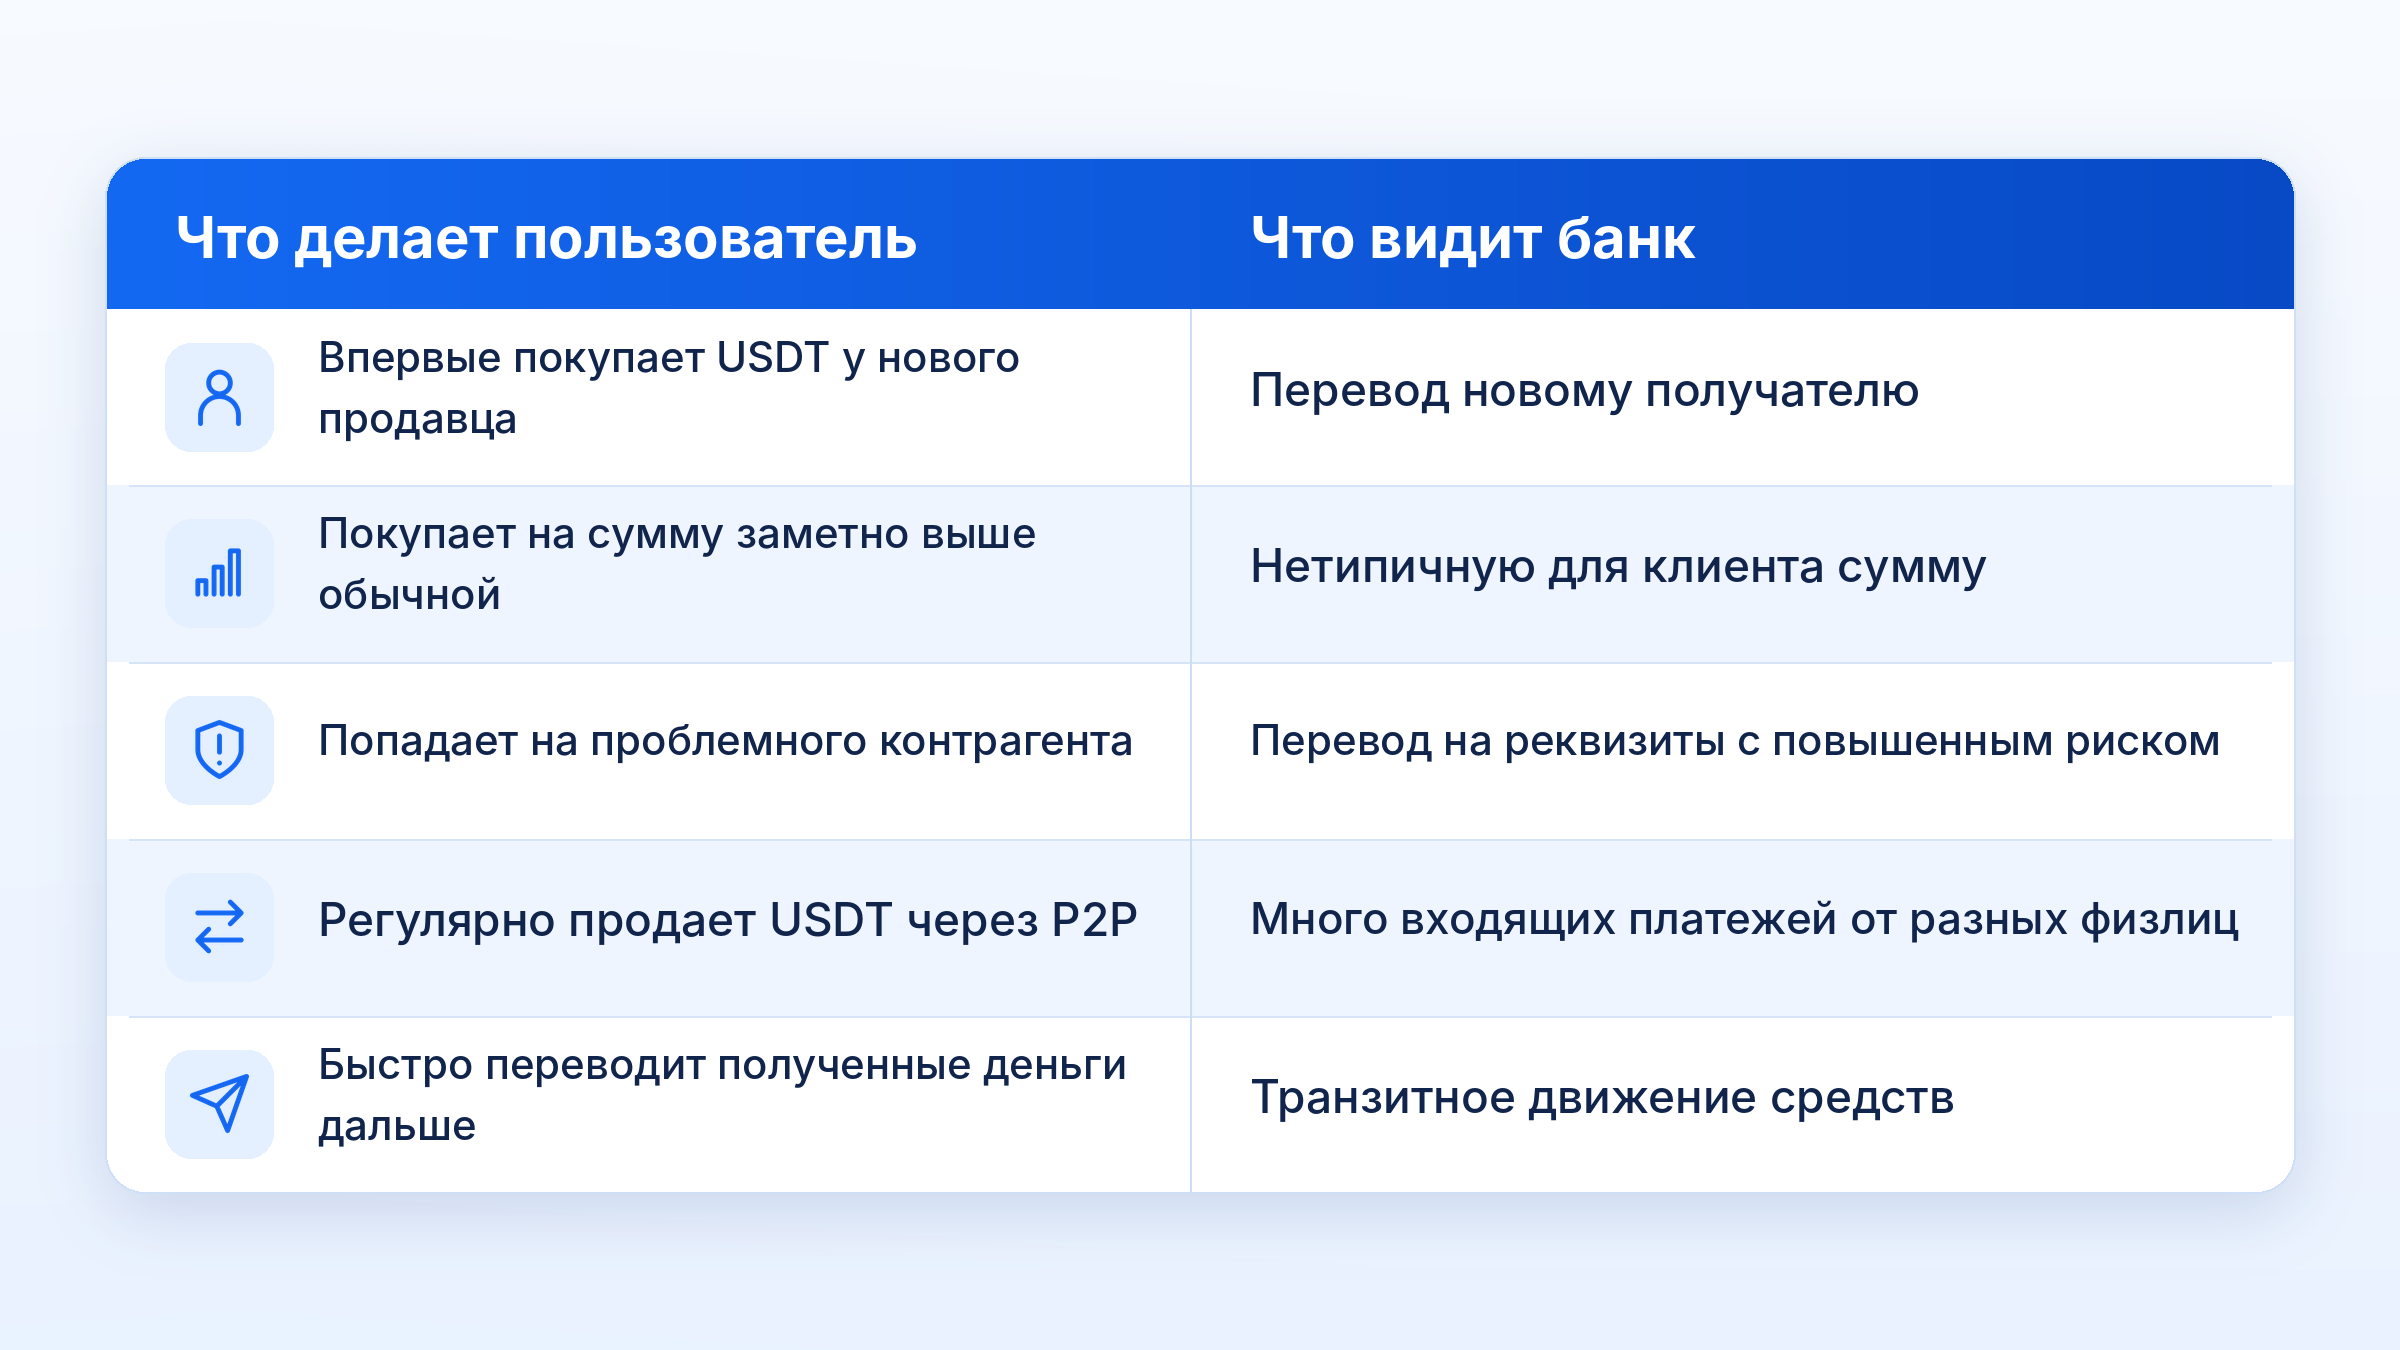
Сам по себе ни один из этих сценариев не означает нарушение. Новый получатель может быть обычным продавцом USDT, крупный перевод — разовой покупкой, а несколько входящих платежей — результатом нескольких сделок. Но банковская система не знает этого контекста заранее и оценивает совокупность доступных ей признаков.
Для антифрода особенно важны характеристики конкретного перевода. Банк России относит к признакам возможной мошеннической операции, например, нетипичность перевода по сумме, времени или периодичности, а также сведения о получателе и другие параметры операции. Поэтому резкий выход за привычный сценарий использования счета может стать поводом для дополнительной проверки.
При регулярной продаже USDT ситуация несколько иная. Если на счет постоянно приходят деньги от разных людей, а затем быстро уходят дальше, банк может оценивать уже не только отдельный перевод, но и общий характер финансовой активности. Здесь становится важен тот самый финансовый мониторинг, который мы отделяли от антифрода в предыдущем разделе.
То есть одна разовая покупка USDT и постоянный поток P2P-операций создают для банка разные картины риска. Что происходит после срабатывания проверки, зависит уже от того, какая именно система отреагировала.
Что происходит после срабатывания банковской проверки
Самая частая ошибка после P2P — воспринимать любую реакцию банка как полноценную блокировку счета. Между отклоненным переводом, запросом документов и ограничением банковских сервисов большая разница.
1. Банк не провел один перевод
Это самый локальный сценарий. Если операция попала под антифрод-проверку, банк может остановить или отклонить именно этот перевод.
При этом карта и счет могут продолжать работать в обычном режиме. Клиент получает уведомление банка и инструкции, что делать дальше — например, подтвердить намерение совершить операцию или повторить перевод.
То есть один не прошедший P2P-платеж еще не означает, что банк ограничил вам доступ к деньгам в целом.
2. Банк запросил пояснения или документы
Это уже другая ситуация. Здесь банк пытается понять не только конкретный перевод, но и экономический смысл операций, происхождение денег или характер движения средств по счету.
Запросить могут, например, пояснение по операциям и документы, которые подтверждают источник средств или обстоятельства переводов.
Сам запрос еще не означает закрытие счета или обвинение в нарушении. Но если банк не получает достаточного объяснения или сохраняются основания для отказа, он может не провести отдельную операцию.
3. Ограничены карта, приложение или другие банковские сервисы
Это наиболее серьезный из трех сценариев. Речь идет уже не об одном переводе, а об ограничении возможности пользоваться отдельными платежными инструментами.
Такое может произойти, например, если сведения о клиенте или его платежных реквизитах находятся в базе Банка России, связанной с переводами без добровольного согласия клиентов.
Поэтому после сообщения банка первый вопрос должен звучать не «почему меня заблокировали?», а что именно ограничено?
Один перевод, отдельная операция, запрос документов и ограничение банковских сервисов — разные ситуации. И прежде чем что-либо делать, нужно определить, какая из них произошла именно у вас.
Что делать, если банк остановил перевод или ограничил операции
После реакции банка самая плохая стратегия — сразу пытаться провести деньги другим способом. Сначала нужно понять, что именно произошло: не прошел один перевод, банк запросил документы или ограничил доступ к платежным инструментам.
От этого зависит весь дальнейший алгоритм.
Если не прошел один перевод
Проверьте уведомление банка и выполните указанную процедуру подтверждения, если она предусмотрена. Если причина непонятна, уточните ее через приложение или официальный канал банка.
Не дробите сумму на несколько платежей, не используйте чужие карты и не запускайте серию повторных переводов. Это не объясняет первоначальную операцию и создает новые транзакции, которые банк тоже будет оценивать.
Если банк запросил пояснения или документы
Сначала выясните, какие именно операции вызвали вопросы. Затем подготовьте короткое объяснение и документы, которые позволяют восстановить логику движения денег.
Для P2P это могут быть:
история ордеров
банковские чеки и выписки
подтверждения покупки или продажи USDT
данные конкретных сделок, которые позволяют сопоставить перевод с ордером
Хороший ответ банку должен собираться в одну цепочку:
что произошло → откуда появились деньги → кому они были переведены или от кого поступили → чем это подтверждается.
Не придумывайте более удобную версию сделки. Объяснение должно совпадать с документами и фактическим движением средств.
Если банк после проверки отказал в проведении операции по основаниям 115-ФЗ, такое решение можно попросить пересмотреть и при необходимости обжаловать в установленном порядке.
Если ограничены карта или онлайн-банк
Сначала нужно узнать точное основание ограничения.
Если оно связано со сведениями в базе Банка России о переводах без добровольного согласия клиентов, решение можно обжаловать через свой банк или напрямую в Банк России.
В этом сценарии бесполезно просто повторять исходный P2P-перевод. Нужно устранять причину ограничения, а не пытаться обойти его.
Главный принцип простой: сначала определить тип ограничения, затем действовать по его причине. Попытки обойти проверку до выяснения обстоятельств обычно только усложняют ситуацию.
Что в итоге
При P2P пользователь и банк смотрят на одну сделку с разных сторон. Вы видите покупку или продажу USDT целиком. Банк в большинстве случаев видит только ее банковский след — кому ушли рубли, от кого они пришли и как эта операция вписывается в обычное движение денег по счету.
Поэтому банк может остановить перевод, даже не зная, что за ним стоит криптовалютная сделка. Причина обычно не в самом USDT, а в том, что видимая банку часть операции совпала с признаками риска.