

PIT-38 в Польше: как задекларировать криптовалюту и рассчитать налог
Разбираем, как рассчитать налог 19% на криптовалюту, заполнить декларацию PIT-38 за 2026 год, перенести расходы прошлых лет и исправить ошибки в ранее поданных декларациях.
В 2025 году вы купили BTC на 20 000 злотых, но ничего не продали. Налог платить не нужно, однако расходы необходимо указать в PIT-38.
В 2026 году вы продали криптовалюту за 30 000 злотых. Расходы прошлого года уменьшают налогооблагаемый доход до 10 000 злотых. Налог составит 1 900 злотых.
В Польше доход от продажи виртуальных валют облагается налогом по ставке 19%. Декларацию PIT-38 за 2026 год нужно подать с 15 февраля по 30 апреля 2027 года. Обязанность распространяется на лиц, которые должны отчитываться по соответствующим операциям в Польше, с учетом налогового резидентства и международных соглашений.
Какие операции с криптовалютой нужно декларировать в PIT-38
Польское законодательство разделяет покупку, продажу и обмен виртуальных валют. Налог возникает при возмездном отчуждении криптовалюты, а расходы на ее приобретение учитываются отдельно.
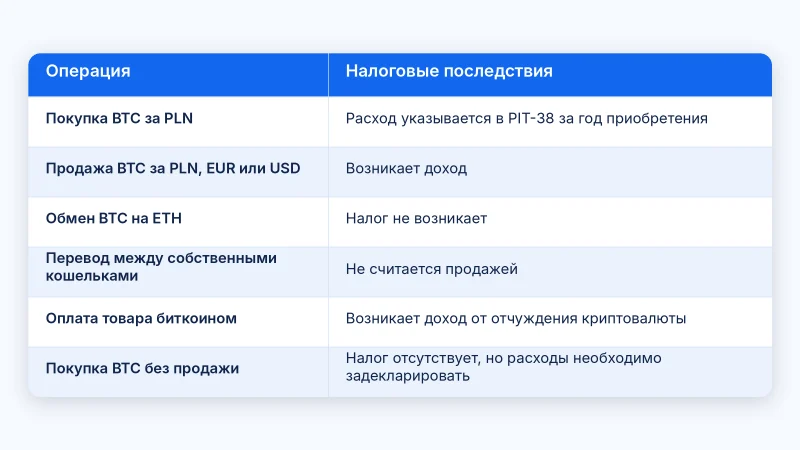
Доход возникает в момент продажи криптовалюты за обычные деньги, а не при выводе средств в банк.
Если вы продали BTC за 5 000 EUR и оставили евро на бирже, продажа уже учитывается для целей налогообложения. Последующий перевод этих евро на банковский счет не создает второго дохода от продажи BTC.
Как учитывать обмен BTC на USDT и USDC
Общее правило освобождает от налога обмен одной виртуальной валюты на другую. С операциями между BTC и отдельными стейблкоинами ситуация сложнее.
Польское определение виртуальной валюты исключает электронные деньги. Регламент ЕС MiCA, в свою очередь, выделяет токены электронных денег как особую категорию криптоактивов.
27 февраля 2026 года польская налоговая служба выпустила индивидуальное разъяснение № 0114-KDIP2-2.4010.579.2025.2.IN. В нем обмен вознаграждений в криптовалюте на стейблкоины, включая токены электронных денег по MiCA, признан налогово нейтральным при описанных заявителем обстоятельствах.
Налоговый орган исходил из того, что рассматриваемые стейблкоины отвечали польскому определению виртуальной валюты и не являлись электронными деньгами по польскому закону о платежных услугах.
Разъяснение касается налога на прибыль организаций (CIT), а не PIT физических лиц. Оно подтверждает существование благоприятной налоговой позиции, но не гарантирует аналогичное решение для любого владельца USDT или USDC.
При существенных суммах обмена BTC на стейблкоины стоит проверить классификацию конкретного токена и применимость этого подхода к своим операциям. Один из способов получить определенность — запросить индивидуальное налоговое разъяснение.
Как рассчитать налог 19% и учесть расходы
Налоговая база по обычным операциям с виртуальными валютами определяется как положительная разница между доходами от продажи и допустимыми расходами.
Налог = (доходы − учитываемые расходы) × 19%.
Особенность польского учета — расходы не нужно привязывать к конкретным проданным монетам. Учитываются допустимые затраты за налоговый год и неиспользованные расходы предыдущих лет.
Например, в 2026 году вы продали BTC за 30 000 PLN и приобрели ETH за 40 000 PLN. Если других операций и расходов нет, налогооблагаемый доход равен нулю, а 10 000 PLN неиспользованных расходов переходят на следующий год.
Это не обычный налоговый убыток. Его нельзя зачесть против прибыли от акций или заработной платы, даже если доходы от акций также отражаются в PIT-38.
Какие расходы уменьшают налог
Учитываются документально подтвержденные затраты на приобретение виртуальных валют и допустимые расходы, непосредственно связанные с их продажей, включая соответствующие комиссии посредников.
Не учитываются расходы на оборудование и электроэнергию для майнинга, проценты по кредитам на приобретение криптовалюты и расходы на обмен одной виртуальной валюты на другую.
Расходы указываются в том году, когда они понесены. Превышение расходов над доходами переносится на следующий год и при необходимости учитывается в последующие периоды.
Как пересчитать сделки из EUR и USD в злотые
Доходы и расходы в иностранной валюте пересчитываются в PLN по среднему курсу Национального банка Польши (NBP) за последний рабочий день перед соответствующей датой получения дохода или возникновения расхода.
Например, вы продали BTC за 1 000 EUR. Применимый курс NBP на предыдущий рабочий день составлял условные 4,30 PLN/EUR.
Доход для PIT-38 — 4 300 PLN.
Стоимость приобретения BTC пересчитывается отдельно по курсу, относящемуся к дате соответствующего расхода. Использовать один курс на конец года для всех покупок и продаж неправильно.
Как заполнить PIT-38 за 2026 год
По состоянию на октябрь 2026 года действующая форма — PIT-38 (18). Криптовалютные операции отражаются в разделе E, расчет налога — в разделе F, итоговая сумма к уплате — в разделе G.
Используем пример:
В 2025 году вы купили BTC на 20 000 PLN и указали расходы в PIT-38. Неиспользованная сумма перешла на следующий год.
В 2026 году вы продали криптовалюту за 30 000 PLN. Других операций и расходов не было.
Какие суммы указать в декларации
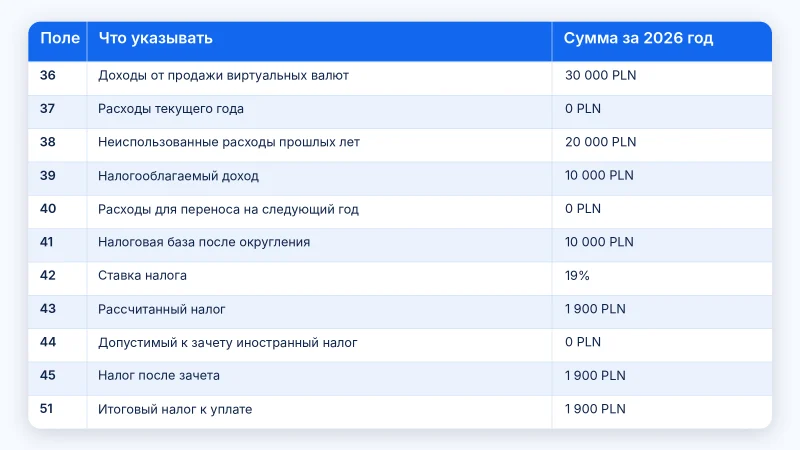
Значение в поле 51 верно для примера, в котором отсутствуют другие налоги, зачеты и платежи, влияющие на итог PIT-38. При наличии иных капитальных доходов и налоговых обязательств расчет будет отличаться.
Для переноса расходов из 2025 года сумма 20 000 PLN должна была находиться в поле 40 предыдущей декларации. В 2026 году она отражается в поле 38.
Как отправить декларацию
Откройте podatki.gov.pl и войдите в Twój e-PIT.
Выберите PIT-38 за 2026 год.
Внесите доходы и расходы по криптовалютам в раздел E.
Проверьте расчет в разделах F и G.
Отправьте декларацию и сохраните подтверждение приема — UPO.
Сведения о криптовалютных операциях нужно добавлять самостоятельно. Подготовленная налоговой службой декларация не обязательно содержит эти данные.
Сохранить изменения недостаточно: декларацию необходимо подтвердить и отправить. Неотправленные изменения могут не попасть в автоматически принятую налоговой версию.
Налог уплачивается на индивидуальный налоговый счет (mikrorachunek podatkowy) до 30 апреля 2027 года по действующим срокам.
Какие документы подтверждают покупку и продажу криптовалюты
Для PIT-38 важны не только суммы переводов, но и доказательства расходов на приобретение.
При покупке на бирже сохраняйте историю сделок, даты, суммы, комиссии и платежные документы.
При покупке через обменный сервис, например CashBox, сохраняйте подтверждение заявки, курс, сумму оплаты, данные о полученной криптовалюте и банковские документы, если они есть.
Одной записи в блокчейне недостаточно для подтверждения стоимости приобретения.
Например, перевод 10 000 USDT между кошельками доказывает движение токенов, но не подтверждает, что владелец купил их за $10 000. Для налогового учета потребуются документы о первоначальном приобретении.
История перемещений между собственными кошельками помогает связать разные операции и восстановить происхождение активов.
Правила, описанные выше, относятся к обычной покупке, хранению и продаже виртуальных валют. Зарплата в криптовалюте, майнинг, вознаграждения за хранение монет и производные инструменты могут требовать отдельного налогового расчета.
Что делать, если раньше не подавали PIT-38
Вы несколько лет покупали криптовалюту, не отражали расходы, а теперь решили продать активы. Просто добавить стоимость всех старых покупок в декларацию за 2026 год нельзя.
Сначала необходимо установить, какие декларации уже были поданы и за какие годы отсутствуют сведения.
Декларация подавалась, но расходы не указали. Можно рассмотреть исправление PIT-38 за соответствующий год через процедуру korekta zeznania. Затем необходимо последовательно проверить перенос расходов в следующие годы.
Декларация не подавалась лично. Проверьте Twój e-PIT. Подготовленный PIT-38 в определенных случаях автоматически принимается налоговой службой 30 апреля. Если декларация уже была принята без криптовалютных операций, потребуется ее исправление.
Декларации действительно нет. Речь идет о просроченной первоначальной подаче, а не об исправлении. Нужно оценить обязанность представить отчетность, сроки и возможные последствия нарушения. В отдельных ситуациях применяется процедура добровольного сообщения о нарушении — czynny żal.
Для старых операций отдельно проверяются сроки налоговой давности. Возможность исправления документов и использования неучтенных расходов зависит от конкретного года и обстоятельств.
Налоговая история важна даже при отсутствии прибыли. Неотраженные расходы прошлых лет способны увеличить налог при последующей продаже криптовалюты.