

Нужно ли платить налог с продажи USDT в рубли в 2026 году и с какой суммы его считать
Разбираем, как рассчитывается НДФЛ при продаже USDT в 2026 году, можно ли уменьшить налог за счет расходов на покупку, какие документы понадобятся и в каких случаях нужно подавать декларацию 3-НДФЛ.
Продажа USDT за рубли может привести к обязанности заплатить НДФЛ, но сам факт получения рублей еще не означает, что налог придется платить со всей суммы. Разбираемся, как, когда и сколько платить.
Ниже разбираем базовую ситуацию для физлица, налогового резидента России, которое ранее купило USDT и затем продает их за рубли. Для нерезидентов, предпринимательской деятельности и других специальных случаев правила могут отличаться.
Нужно ли платить налог с продажи USDT в рубли. Короткий ответ
Сам факт продажи USDT за рубли не означает, что НДФЛ обязательно будет к уплате. Если после учета допустимых расходов на приобретение USDT остается положительная налоговая база, с нее возникает налог.
Например, вы купили USDT за 800 000 рублей, а затем продали их за 820 000 рублей. Если расходы на покупку можно учесть и подтвердить документами, налоговая база составит 20 000 рублей, а не все полученные 820 000 рублей.
Если те же USDT были куплены за 800 000 рублей и проданы за 780 000 рублей, положительной разницы в таком упрощенном расчете нет. Но отсутствие налога к уплате и отсутствие обязанности подать декларацию не одно и то же.
Здесь появляется важное условие. Чтобы уменьшить доход от продажи на стоимость покупки, эти расходы нужно подтвердить. Поэтому сумма, которую вы получили за USDT, и сумма, с которой в итоге рассчитывается налог, могут сильно отличаться.
Cначала разберемся, что в такой сделке считается доходом, расходом и налоговой базой, чтобы понять, сколько именно придется заплатить,
С какой суммы считается налог
Чтобы понять размер налога, нужно разделить три величины, которые часто смешивают между собой. Это сумма продажи, расходы на приобретение и налоговая база.
Доход от продажи показывает, сколько рублей вы получили за проданные USDT. Если вы продали их за 500 000 рублей, именно эта сумма становится исходной точкой расчета. Но сама по себе она еще не показывает, сколько будет облагаться налогом.
Расходы на приобретение показывают, сколько вы потратили на получение проданных USDT. В расчет можно включать не любую заявленную сумму, а только те расходы, которые допускаются применимыми налоговыми правилами и могут быть подтверждены. Какие документы для этого подходят, разберем отдельно.
Налоговая база получается после того, как из дохода учитываются допустимые расходы. Уже к этой величине применяется ставка НДФЛ.
В упрощенном виде логика выглядит так:
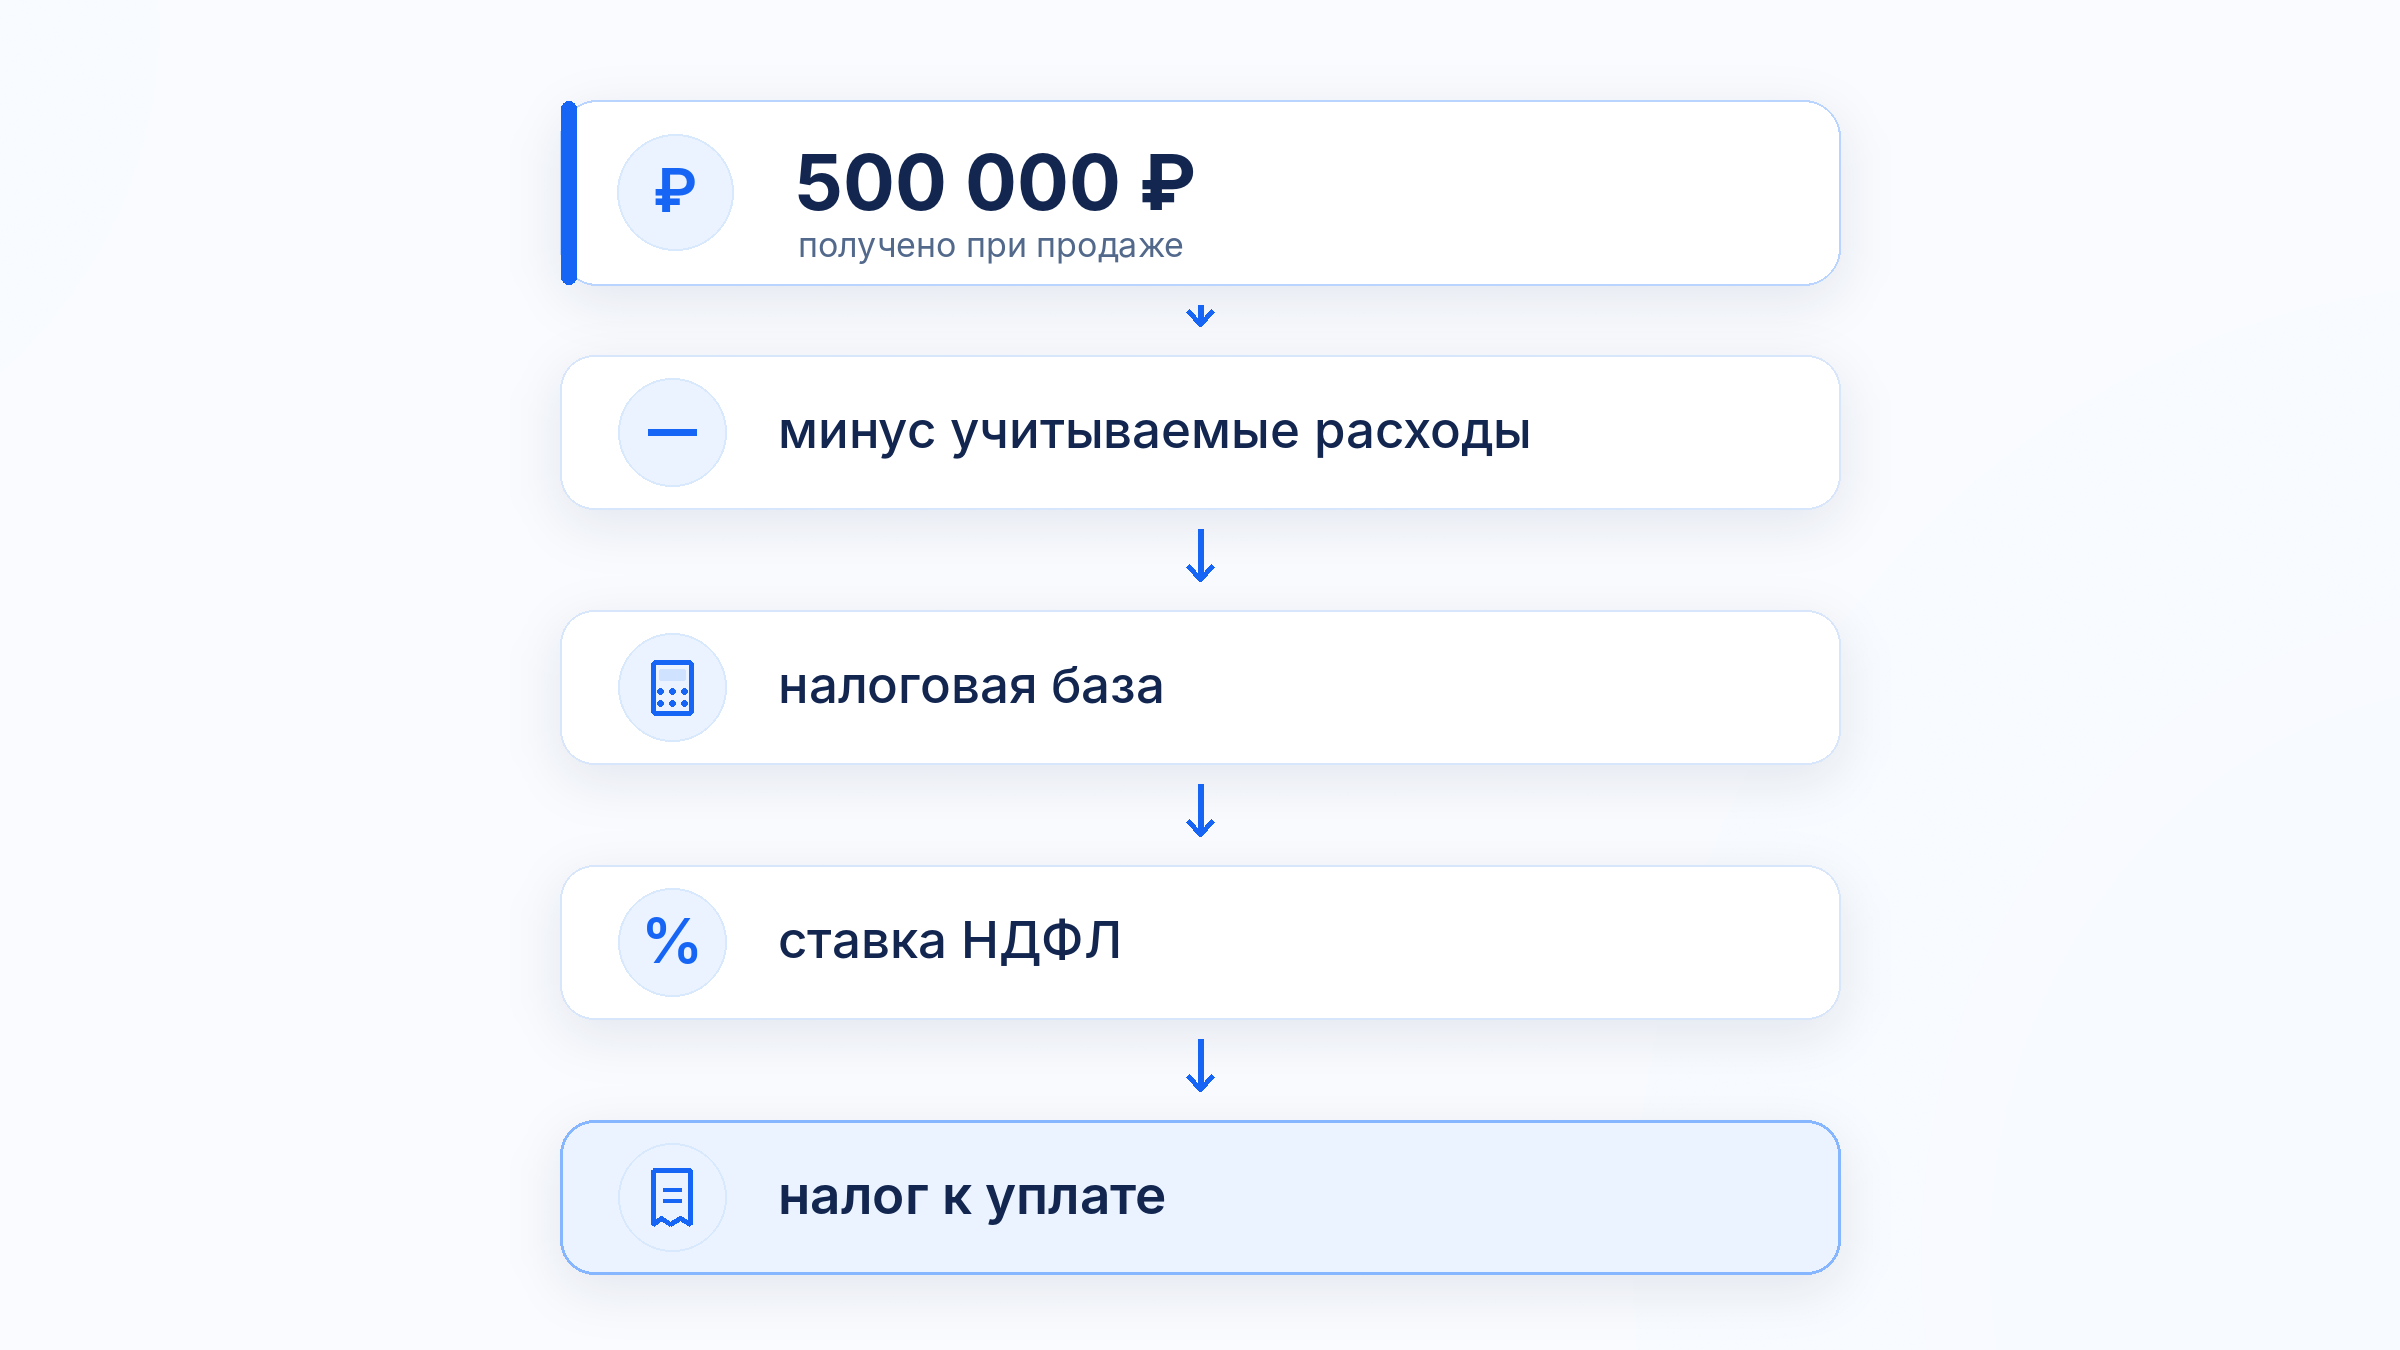
Поэтому по одному поступлению в 500 000 рублей невозможно определить размер налога. Нужно знать, сколько стоили проданные USDT и какую часть этих затрат можно учесть при расчете.
Но результат сделки может быть разным. USDT можно продать дороже их стоимости приобретения, примерно по той же цене или дешевле. В следующем разделе разберем все три ситуации и посмотрим, когда появляется положительная налоговая база.
Что происходит, если продать USDT дороже, по той же цене или дешевле
Предположим, USDT были куплены за рубли, затем тот же объем продан за рубли, а стоимость приобретения можно подтвердить. Это позволяет отделить обычную арифметику одной сделки от более сложных вопросов, которые разберем дальше.
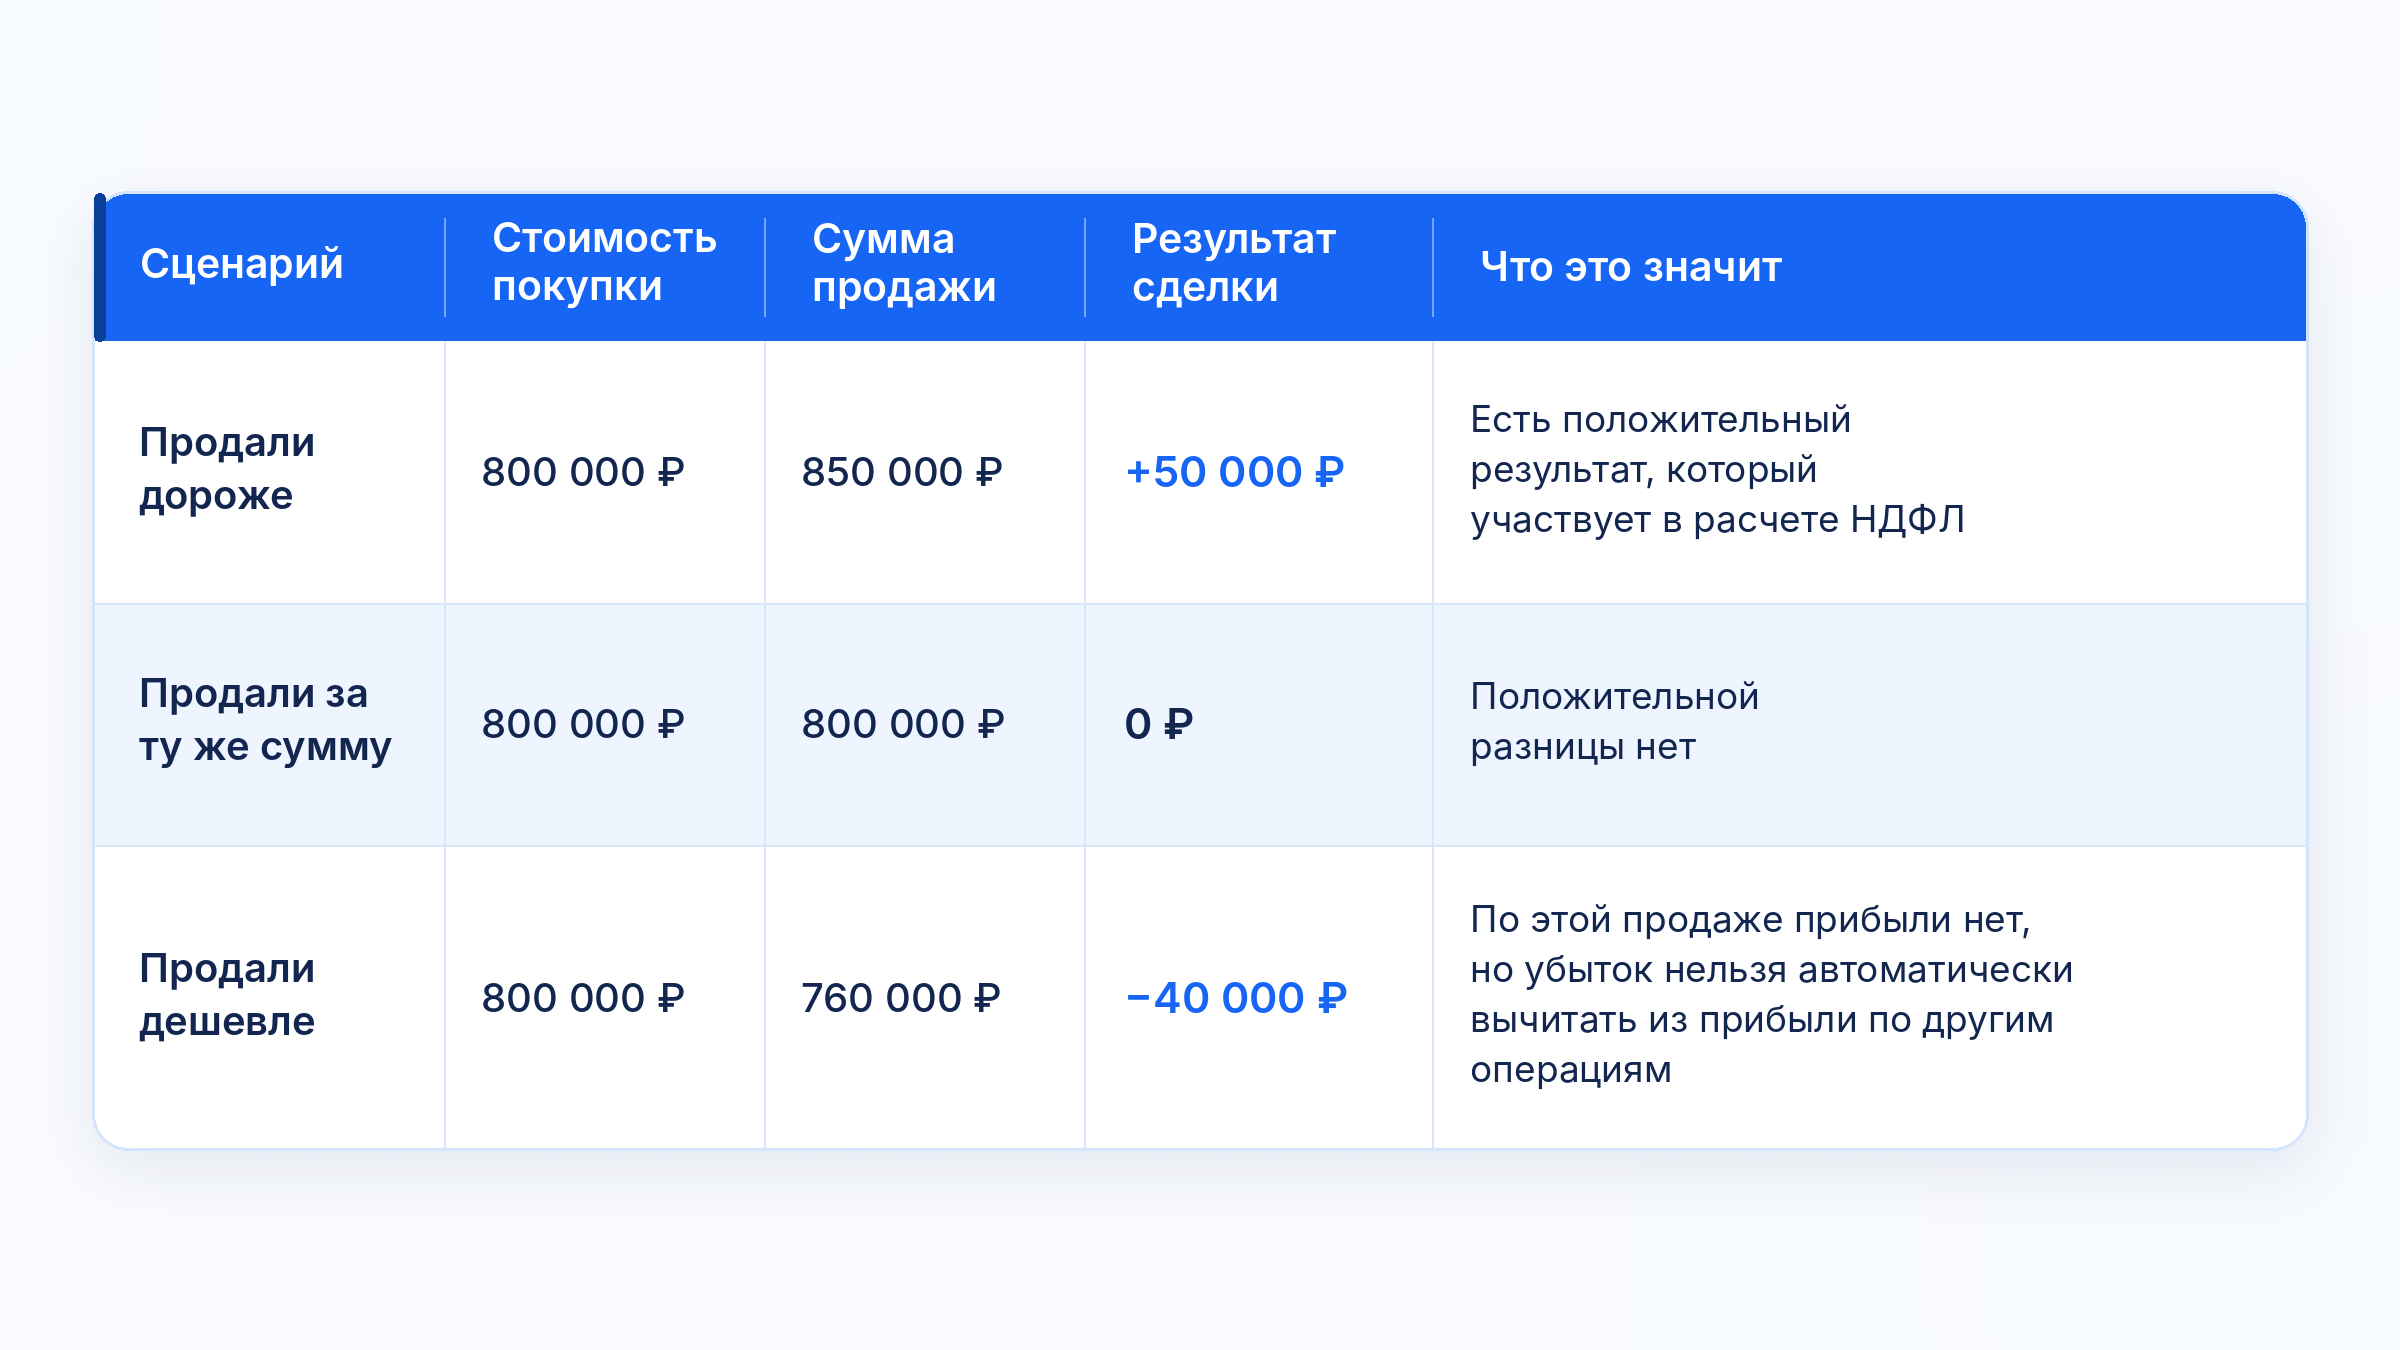
Во всех трех примерах предполагается, что стоимость приобретения USDT документально подтверждена и может быть учтена. Комиссии и другие расходы здесь не учитываются.
Разберемся с нюансами каждого сценария.
Продали дороже, чем купили
Вы приобрели 10 000 USDT за 800 000 рублей и позже продали тот же объем за 850 000 рублей.
Разница составляет 50 000 рублей.
Если расходы на приобретение подтверждены и учитываются при расчете, именно эта положительная разница, а не все полученные 850 000 рублей, остается результатом сделки, который имеет значение для НДФЛ.
Здесь важно не путать налоговый и экономический результат. Например, дополнительно могли быть комиссии за покупку, вывод или проведение операции. Экономически они уменьшают прибыль, но это еще не означает, что любую такую комиссию можно автоматически вычесть при расчете НДФЛ. Для этого нужно понимать правовое основание расхода и иметь его документальное подтверждение.
Поэтому фраза «я заработал на продаже USDT 50 000 рублей» и сумма, которая попадет в налоговый расчет, не всегда означают одно и то же.
Продали за ту же сумму, за которую купили
USDT были приобретены за 800 000 рублей и затем проданы за 800 000 рублей.
Если стоимость приобретения полностью подтверждена и учитывается, положительной разницы от этой продажи не остается. Само поступление 800 000 рублей не создает прибыль в размере 800 000 рублей.
В реальной жизни точный нулевой результат встречается реже, чем кажется. USDT могли покупаться несколькими операциями, присутствовали комиссии, а сумма в рублях при приобретении и продаже могла отличаться даже при практически одинаковом курсе. Поэтому для налогового расчета важен не визуально похожий курс, а реальные суммы и подтверждающие их документы.
Продали дешевле, чем купили
USDT были приобретены за 800 000 рублей, а проданы за 760 000 рублей.
По этой сделке экономический результат отрицательный и составляет 40 000 рублей. При наличии подтвержденных расходов положительной разницы от самой продажи не возникает.
Здесь легко сделать неправильный следующий вывод.
Если вы потеряли 40 000 рублей на этой операции, это еще не означает, что их можно автоматически вычесть из прибыли по другой продаже USDT.
Именно этот вопрос сейчас находится в зоне изменения законодательства. Законопроект № 1222105-8 предлагает разрешить сальдирование положительного и отрицательного финансового результата по операциям с цифровой валютой и иностранными цифровыми правами внутри налогового периода. Однако пока это проект, а не действующее правило.
До появления специальной нормы безопаснее разделять два утверждения. Продажа конкретной партии дешевле стоимости ее приобретения не дает положительного результата по самой сделке. Возможность использовать этот минус для уменьшения налоговой базы по другим операциям требует отдельного правового основания.
Чтобы вообще учитывать стоимость приобретения, нужно доказать, сколько вы заплатили за USDT. Разберем, какие документы могут это подтвердить и почему банковской выписки самой по себе может оказаться недостаточно.
Какие документы подтвердят стоимость покупки USDT
Для налогового расчета важно подтвердить не просто перевод денег, а связь между расходом в рублях и приобретением конкретного количества USDT.
Отдельного списка обязательных документов именно для USDT в НК РФ нет. Общий принцип требует, чтобы расходы на приобретение были фактически произведены и документально подтверждены.
Документы должны позволять восстановить четыре вещи:
дату покупки
количество USDT
сумму расходов
факт оплаты
Если USDT покупались на бирже, стоит сохранить историю сделки или отчет с количеством USDT, ценой и датой, а также документ о пополнении счета или списании денег.
При покупке через P2P полезно сохранить данные самого ордера с количеством USDT, курсом и суммой вместе с банковским чеком или выпиской по переводу.
Если покупка проходила через обменный сервис, пригодятся заявка или подтверждение обмена с параметрами сделки и платежный документ.
Одной банковской выписки не всегда достаточно. Она может показать, например, перевод 800 000 рублей другому человеку, но не объяснить, что за эти деньги были приобретены именно 10 000 USDT. Поэтому лучше иметь документ со второй стороны сделки, который связывает рублевый платеж с конкретной покупкой криптовалюты.
Хеш блокчейн-транзакции тоже может быть полезен, но он подтверждает другое. По нему можно увидеть движение USDT между адресами, но нельзя определить, сколько рублей вы заплатили за покупку. Поэтому хеш стоит сохранять как дополнительное подтверждение, если после приобретения USDT переводились на другой кошелек.
Если площадка позволяет скачать отчет или полную историю операций, лучше сделать это заранее. Такие документы обычно содержат больше реквизитов, чем обычный скриншот, а через несколько лет доступ к старым сделкам может стать сложнее.
Главный принцип простой. Чем легче по сохраненным документам связать конкретный расход в рублях с конкретной покупкой USDT, тем проще подтвердить стоимость приобретения.
Но что делать, если USDT покупались не одной сделкой, а несколькими партиями по разным ценам, а затем была продана только часть? Здесь простой связки одной покупки с одной продажей уже недостаточно.
Какая ставка НДФЛ применяется при продаже USDT
После определения налоговой базы нужно определить, к какой категории дохода относится операция. Это важно, потому что НК РФ предусматривает разные шкалы НДФЛ для разных налоговых баз.
Для доходов от приобретения, продажи и иного выбытия цифровой валюты действует специальная шкала. 13% применяется при налоговой базе до 2,4 млн рублей, а 15% только к части базы сверх этого порога.
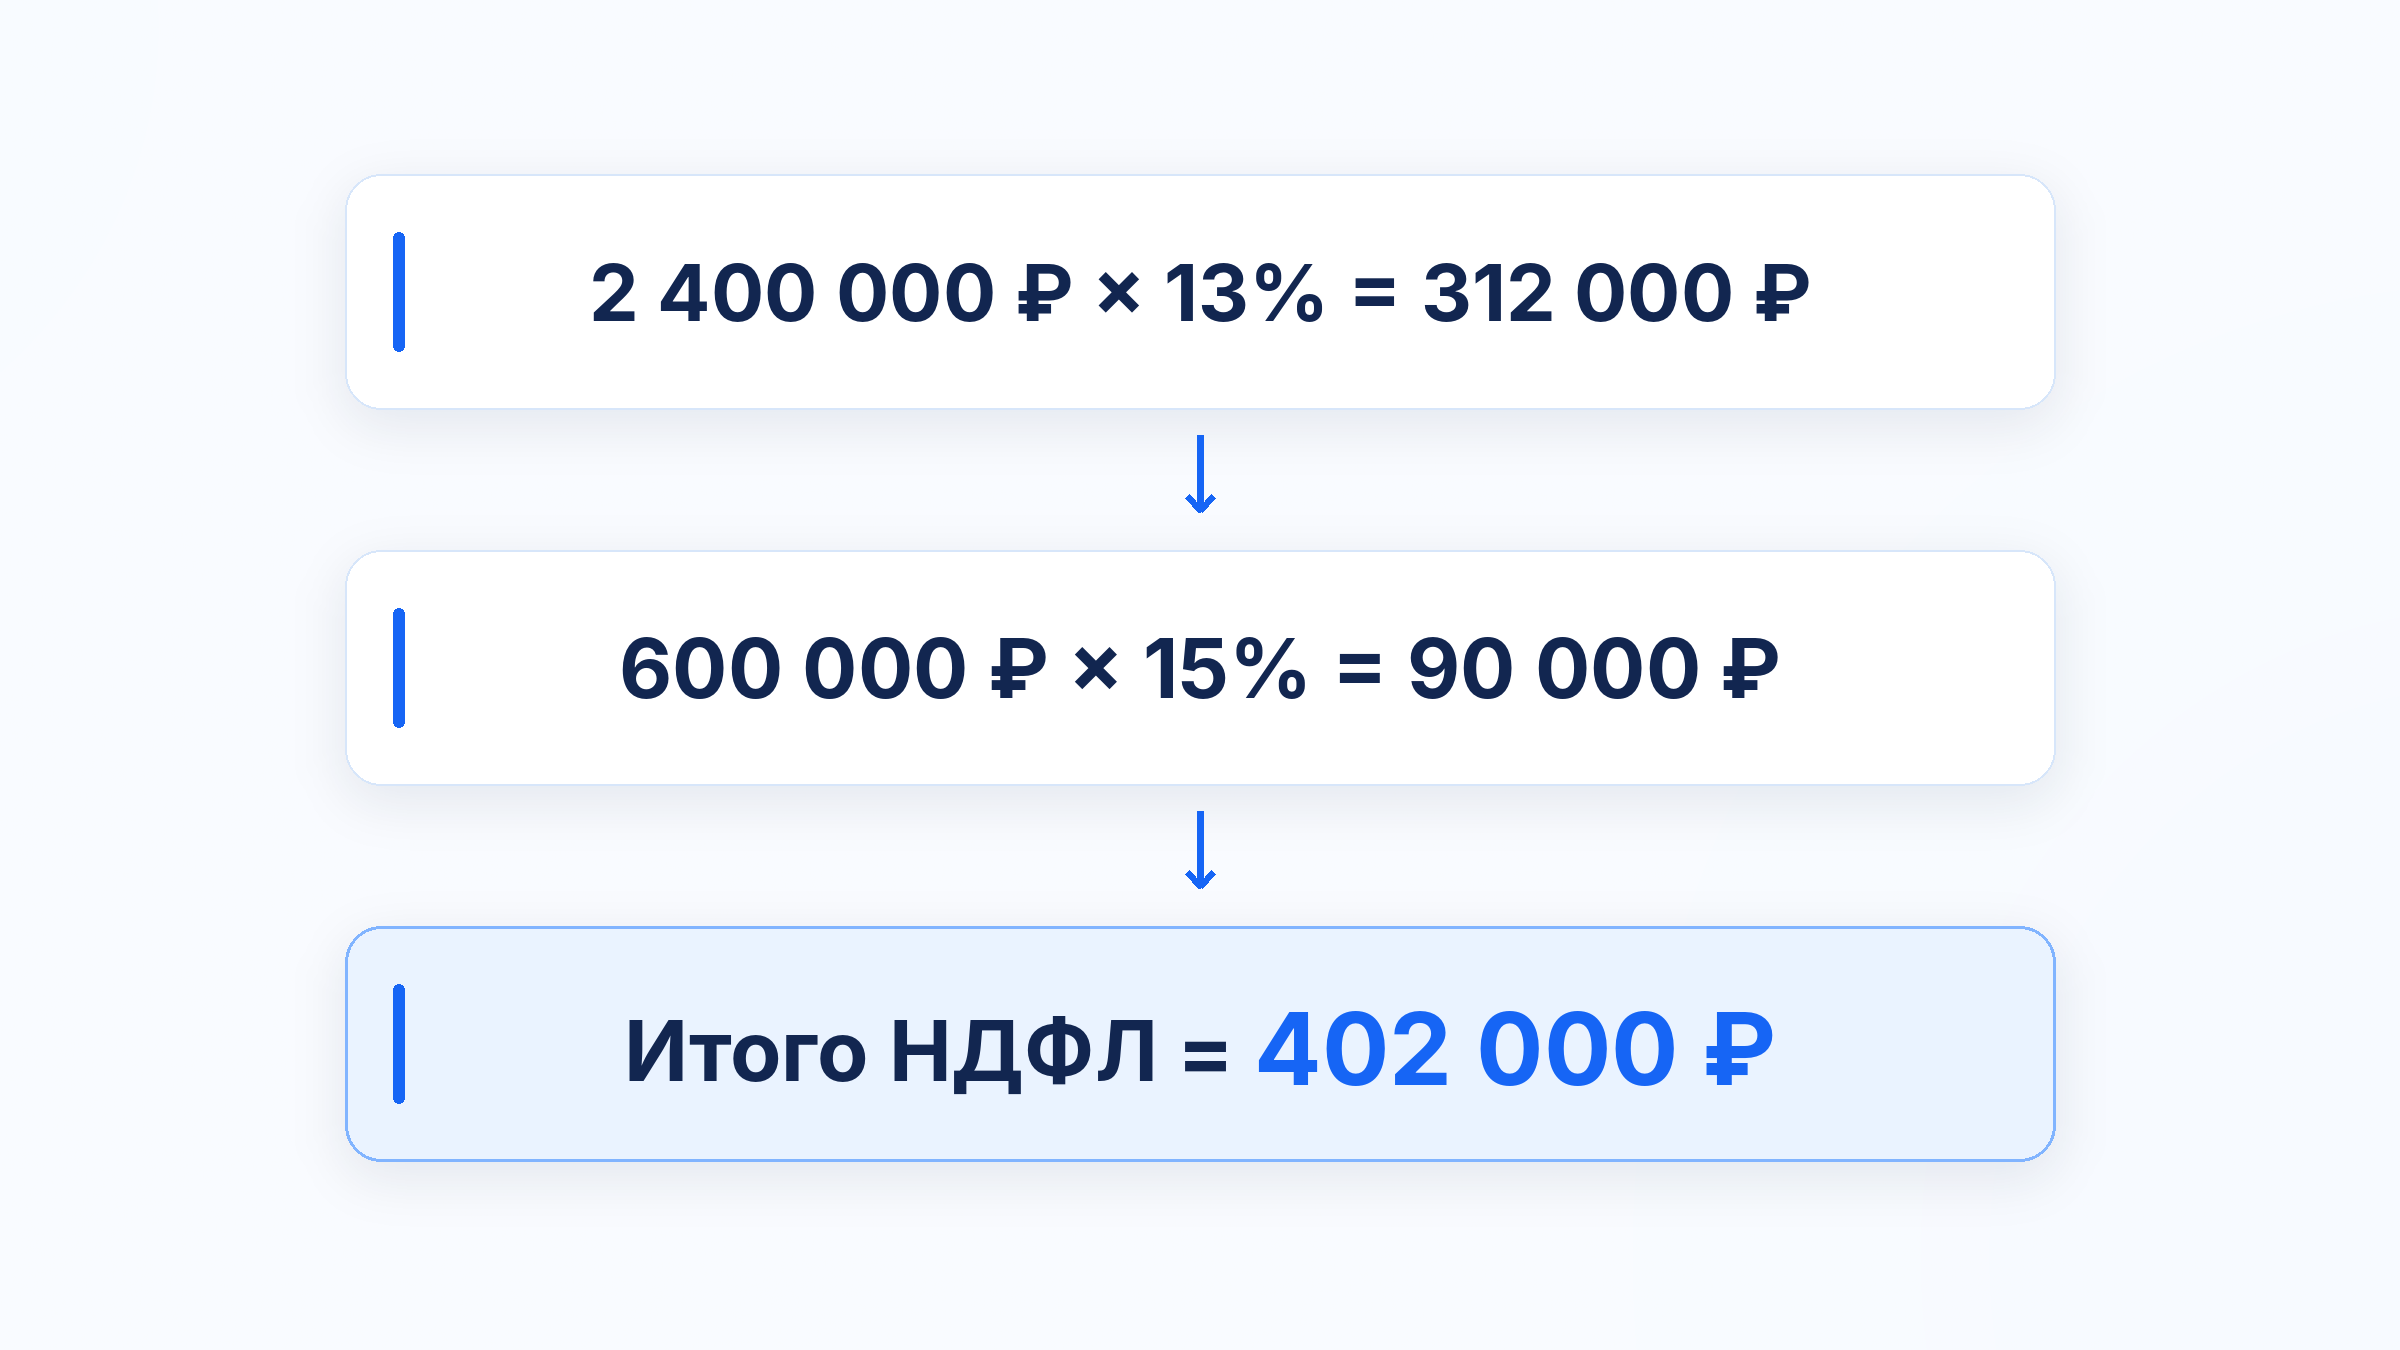
Пример показывает специальную шкалу для цифровой валюты. Это не готовый расчет НДФЛ для продажи USDT.
Однако автоматически применять эту шкалу к USDT нельзя. ФНС ранее квалифицировала USDT как иностранное цифровое право, а специальные поправки, которые должны урегулировать НДФЛ по таким активам, на момент подготовки статьи еще не вступили в силу.
Поэтому для продажи USDT в 2026 году ставку нужно определять исходя из действующей на момент декларирования редакции НК РФ и применимой квалификации операции.
Когда подавать декларацию и платить налог
После расчета налоговой базы и суммы НДФЛ остается задекларировать доход, если он подлежит самостоятельному декларированию.
Важно, что отсутствие налога к уплате само по себе не всегда означает отсутствие обязанности представить декларацию. Если продажа USDT квалифицируется как реализация имущественного права, доход от такой реализации относится к доходам, которые физлицо декларирует самостоятельно.
По общему правилу 3-НДФЛ подается не позднее 30 апреля года, следующего за годом получения дохода. Если USDT были проданы в 2026 году, декларацию нужно подать до 30 апреля 2027 года.
Налог по декларации уплачивается не позднее 15 июля того же года. Для дохода, полученного в 2026 году, срок уплаты приходится на 15 июля 2027 года.
Декларацию можно подать через личный кабинет налогоплательщика ФНС. К моменту подачи лучше уже иметь документы, подтверждающие продажу USDT и расходы на их приобретение.
Что в итоге
Если свести весь расчет к одной последовательности, сначала нужно определить сумму, полученную от продажи USDT, затем восстановить стоимость приобретения и подтвердить ее документами. После этого определяется налоговая база, применяется соответствующая ставка и при необходимости подается 3-НДФЛ.
Наиболее сложные ситуации возникают, когда USDT покупались несколькими партиями, продавались частично или есть убытки по другим операциям. В таких случаях простого сравнения суммы покупки и продажи уже недостаточно, поскольку значение имеет метод учета приобретенных активов и действующая налоговая квалификация USDT.
Материал актуален на 24 сентября 2026 года.